




'금감원 문턱' 단숨에 넘은 삼바…한화 유증과 뭐가 달랐나
- 차지현 기자
- 2026-09-16 06:00:46
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


- 3조 규모 유상증자에도 10거래일 만에 효력 발생…금감원 정정요구 '0회'
- 한화솔루션은 두 차례 정정요구, 효력까지 51거래일…최종 조달액 절반 축소
- 금액보다 희석률·자금용도·대주주 부담 관건…'충실 신고서 신속심사' 기조도
- PR
- 이제 모르면 안돼요! 팜노트 신제품 모음 9월호 보러가기
- 팜스타클럽
[데일리팜=차지현 기자] 기업이 대규모 유상증자를 발표하면 가장 먼저 넘어야 할 문턱이 있습니다. 금융감독원의 증권신고서 심사입니다. 유상증자는 기존 주주에게 새 주식을 발행해 필요한 자금을 조달하는 방식인 만큼 자금조달 필요성과 주주 부담에 대한 설명이 충분하지 않으면 신고서를 다시 써야 하고 이 과정이 반복되면 청약 일정 자체가 수개월씩 밀릴 수 있습니다.
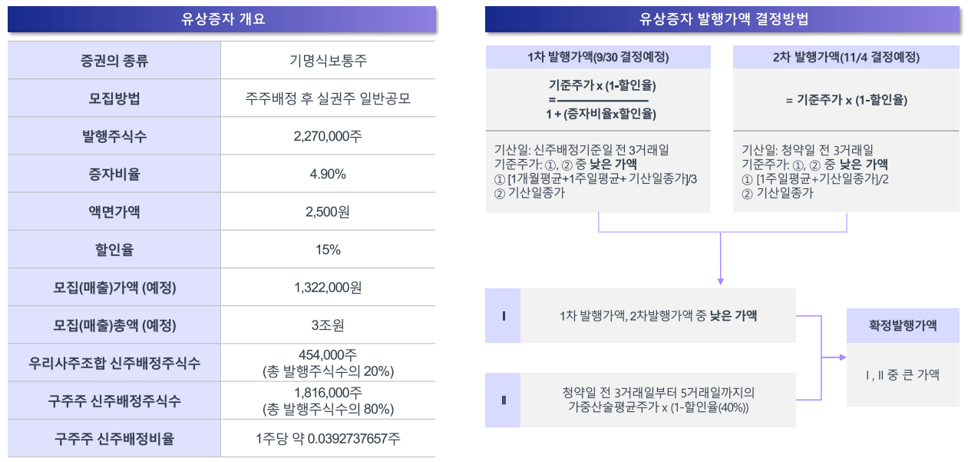
최근 삼성바이오로직스가 이 문턱을 예상보다 수월하게 넘었습니다. 지난 12일 3조원 유상증자를 위한 신고서 효력이 발생하면서입니다. 지난달 28일 신고서를 제출한 지 10거래일 만입니다. 중간에 한 차례 자진정정 신고서를 냈지만 금융당국의 공식적인 정정요구는 한 번도 없었습니다.
불과 몇 달 전 비슷한 조(兆) 단위 유상증자를 추진했던 한화솔루션과는 사뭇 다른 모습입니다. 한화솔루션은 3월 26일 2조3976억원 규모 유상증자를 발표한 뒤 금감원으로부터 두 차례 정정요구를 받았습니다. 첫 정정 신고서를 제출한 이후에도 추가 보완을 요구받아 5월 14일 다시 신고서를 정정했고 5월 26일에는 또다시 자진정정까지 거쳤습니다. 최종적으로 신고서 효력이 발생한 시점은 6월 11일입니다. 최초 신고 후 약 두 달 반이 걸린 셈입니다.
그 사이 유상증자 계획도 크게 달라졌습니다. 당초 7200만주를 새로 발행해 2조3976억원을 조달하려던 계획은 5300만주로 축소됐고 주가 하락까지 겹치면서 실제 조달액은 1조1713억원으로 줄었습니다. 최초 계획의 절반에도 미치지 못하는 규모입니다.
그렇다면 삼성바이오로직스와 한화솔루션의 차이는 무엇이었을까요. 금감원이 3조원이라는 거액의 유상증자는 그대로 두고 오히려 규모가 더 작은 한화솔루션에는 잇따라 제동을 건 이유는 무엇일까요.
삼성바이오로직스와 한화솔루션의 가장 큰 차이는 기존 주주가 감당해야 하는 희석 부담입니다. 삼성바이오로직스는 3조원을 조달하지만 신주 발행 규모는 기존 발행주식의 5%에 그칩니다. 반면 한화솔루션은 최초 7200만주를 발행할 계획이었고 기존 발행주식 대비 증자비율이 40%를 웃돌았습니다. 절대적인 조달금액은 삼성바이오로직스가 더 크지만 주주 입장에서 체감하는 부담은 오히려 한화솔루션이 훨씬 컸습니다.
이 같은 차이는 두 회사의 주당 가치에서 비롯됩니다. 삼성바이오로직스는 예정 발행가가 주당 132만2000원에 달해 227만주의 신주만 발행해도 3조원가량을 마련할 수 있습니다. 반면 한화솔루션은 주당 가격이 상대적으로 낮아 비슷한 조단위 자금을 마련하려면 훨씬 많은 신주를 발행해야 합니다. 유상증자에 따른 희석 부담은 조달금액의 절대적인 크기보다 기존 주식 수와 비교해 얼마나 많은 신주를 새로 찍어내느냐에 따라 달라진다는 의미입니다.
최근 5년간 국내 상장사가 추진한 1조원 이상 주주배정 유상증자를 보면 평균 증자비율은 30% 수준입니다. 삼성바이오로직스의 증자비율은 이들 평균의 6분의 1 수준에 불과합니다. 과거 사례 중 가장 낮았던 2022년 삼성바이오로직스의 8%보다도 낮습니다. 대규모 조달액과 달리 신주 발행에 따른 주주가치 희석은 이례적으로 낮은 수준인 것입니다.
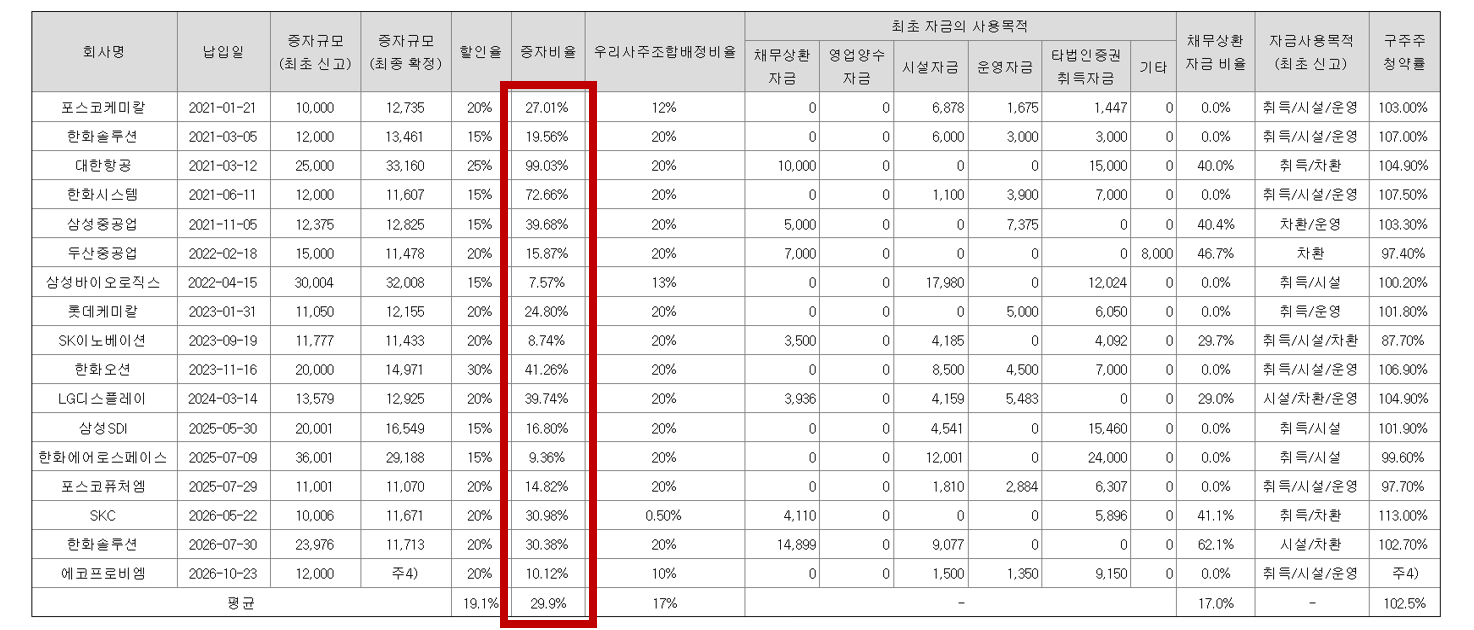
자금 사용처의 성격도 달랐습니다. 삼성바이오로직스는 조달액 대부분인 2조7062억원을 이미 인수를 결정한 폴리펩타이드그룹 인수에 투입하고 나머지는 제2바이오캠퍼스 6공장 증설에 사용할 계획입니다. 사용 목적과 금액이 비교적 구체적으로 정해져 있습니다. 반면 한화솔루션은 최초 조달액 2조3976억원 가운데 1조4899억원을 채무상환에 배정했습니다. 이후 정정 과정에서 유상증자 규모를 1조8144억원으로 줄이고 채무상환자금도 9067억원으로 축소하는 동시에 자산매각과 자본성 조달 등 추가 자구안을 내놨습니다.
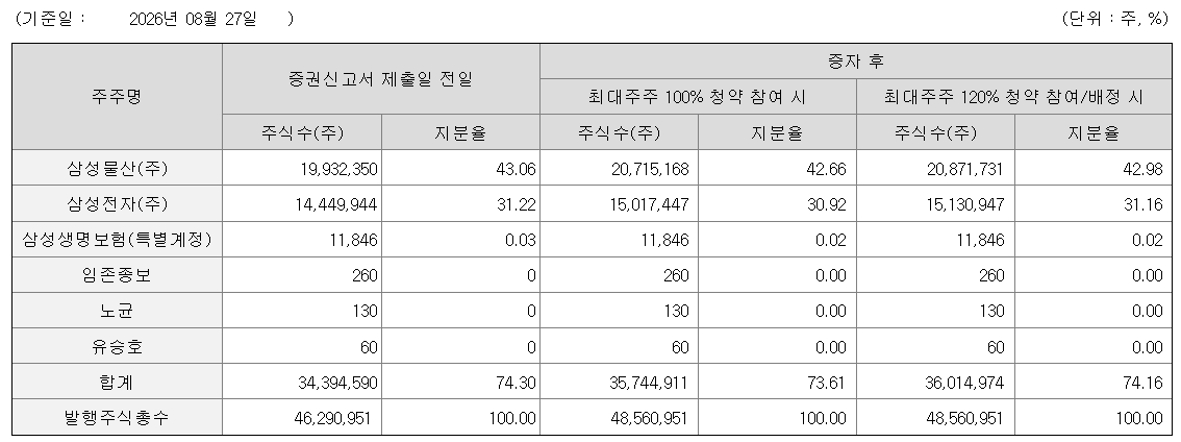
대주주의 부담 분담도 눈에 띄는 차이입니다. 삼성바이오로직스는 삼성물산과 삼성전자가 합쳐 70%가 넘는 지분을 보유하고 있어 지분율대로 청약할 경우 대주주가 증자 부담의 상당 부분을 직접 떠안는 구조입니다. 구주주 배정 기준으로 삼성물산은 78만2818주, 삼성전자는 56만7503주를 청약할 것으로 예상됩니다. 예정 발행가를 적용하면 두 회사가 부담하는 금액은 약 1조7852억원에 달합니다.
반면 한화솔루션은 최대주주인 한화의 지분율이 36%로 상대적으로 낮았습니다. 한화 역시 배정주식의 120%까지 청약하겠다는 계획을 밝혔습니다. 그러나 대주주가 부담할 수 있는 몫 자체가 삼성바이오로직스보다 작았던 만큼 나머지 증자 부담은 일반 주주와 시장에 더 넓게 분산되는 구조였습니다. 그만큼 대규모 자금조달에 따른 부담을 일반 주주가 상대적으로 더 크게 나눠 가질 수밖에 없죠.
삼성바이오로직스는 유상증자 외 다른 자금조달 방법을 검토했다는 점도 신고서에 상세히 담았습니다. 회사는 회사채와 금융기관 차입, 신종자본증권, 주식연계채권, 제3자배정 유상증자 등 다양한 조달 방식을 검토한 끝에 재무 여력을 유지할 수 있는 주주배정 유상증자를 택했다고 설명했습니다. 유상증자 발표 이후 대체 조달 방안과 자구책을 보완한 한화솔루션과 다른 점입니다. 자금조달 방식의 필요성과 타당성을 신고 단계부터 충분히 제시한 점이 심사 부담을 낮춘 요인이라는 분석이 나오는 배경입니다.
삼성바이오로직스의 빠른 효력 발생에는 최근 달라진 금감원의 심사 기조도 일정 부분 영향을 미쳤다는 시각도 있습니다. 금감원은 신고서 내용이 충분한 경우 심사를 신속하게 진행하고 반복적으로 보완이 미흡한 경우에는 보다 엄정하게 들여다보는 방향으로 심사 효율화를 강조하고 있습니다. 충실하게 작성된 신고서는 불필요한 일정 지연 없이 자금조달이 이뤄질 수 있도록 하겠다는 취지입니다.
결국 같은 대규모 유상증자라도 신고서 제출 시점에 주주 부담과 자금조달 필요성을 얼마나 설득력 있게 설명했느냐에 따라 심사 과정이 크게 달라질 수 있다는 얘기입니다. 금액 자체보다 조달 명분과 주주 보호 논리가 얼마나 촘촘하게 갖춰졌는지가 관건인 것이죠. 투자자 입장에서도 유상증자 규모만 볼 것이 아니라 왜 증자를 선택했는지, 조달한 돈을 어디에 쓰는지, 그 과정에서 기존 주주의 부담을 얼마나 줄였는지까지 함께 살펴볼 필요가 있을 것 같습니다.
관련기사
-
3조 유증인데 정정 없이 '속전속결'…삼바, 금감원 문턱 넘었다
2026-09-14 10:46
-
바이오 CB 부메랑…주가 하락에 조기상환 봇물·현금 압박
2026-09-14 12:01
-
유증 30%만 넣는 동구바이오…'4565원 영구CB' 믿는 구석
2026-09-10 11:57
-
'제넨셀 113억 투자' 세종메디칼…청탁 의혹에 주주들 나섰다
2026-09-09 08:48
-
단기차입만 2조…롯데지주, 빠듯한 곳간 털어 '바이오 올인'
2026-09-04 06:00
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 안양샘병원 약사(야간) 채용 안내
-
 삼척의료원 2026년 약사 모집(채용 중)
-
 정규직 약사 모집
-
 천안충무병원 약제과 채용 공고
-
 토요약사님 모십니다.
-
 약제부 약사 모집(야간약사)
-
 라이센싱 그룹 경력 채용(5년 이상)
-
 평택공장 제조관리약사 채용(신입우대)
-
 RA 경력직 채용
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
-
 고려대학교 구로병원 약제팀 시간제 야간약사 모집
-
 약사님(주16시간) 모십니다.
-
 (주)네오메디칼제약 의약외품 제조 관리 약사 채용
-
 임상PM/제제개선/건기식개발담당 채용
-
 약제부 계약직 야간전담 약사 모집
-
 정규직 약사 모집
-
 개발기획부문 팀원 채용
-
 향남공장 OQA 품질약사 채용(풀타임)
-
 상주적십자병원 계약직 약사 모집 공고
-
 [강동성심병원] 주말약사 모집공고
-
 세종공장 품질관리약사 경력 채용
-
 정규직/계약직(평일) 약사 공채
-
 오산한국병원 육아휴직 대체 약사(계약직) 구인
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
약국e몰







오늘의 TOP 10
- 1대웅, '펙수클루' 단독 판매…수수료 줄이고 수익성 높인다
- 2복지부 "과잉 규제"…창고형약국 방지법 소위 통과 '불투명'
- 3중기부 "약 배송 협의체 약사회 불참 땐 별도 방안 검토"
- 4제네릭 진입 엑스탄디 시장…약가개편 맞물려 가격 양극화
- 5수원시약, 약 배송 전면 확대 분회 차원 대응책 강구
- 6보령, '영업' 따로 '글로벌 사업' 따로…사업구조 대수술
- 7'금감원 문턱' 단숨에 넘은 삼바…한화 유증과 뭐가 달랐나
- 8태준제약, 본업 매출보다 커진 투자자산…자산 절반이 상장주식
- 9대구시약, 2차 연수교육에 약사 410명 참가
- 10부산시약, 약배송 확대 대응 총력…20일 궐기대회 참여 독려