






에스티팜, 7분기 연속 적자…누적 영업손실 568억
- 이석준
- 2020-05-06 12:11:07
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


- 올 1분기도 92억 적자…2018년 3Q부터 손실 지속
- 최대 거래처 길리어드 C형간염약 원료 급감 원인
- 올 4분기 흑자전환 전망…수주 계약 등 확대 노력
- AD
- 오토팩의 변화, 30분의 약사님 먼저 체험해보세요
- 신청하기
[데일리팜=이석준 기자] 에스티팜이 7분기 연속 영업손실을 기록했다. 해당 기간 누적 손실액은 568억원이다. 최대 거래처 '길리어드 원료 공급'이 급감하면서 부진이 지속돠고 있다.
에스티팜은 2016년 6월 코스닥에 입성한 동아쏘시오홀딩스 원료의약품 자회사다.
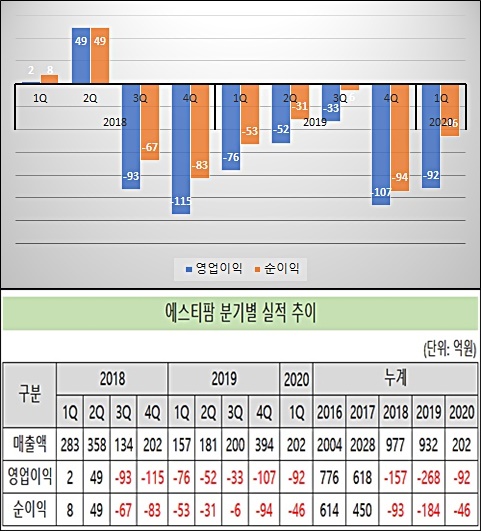
에스티팜 분기 영업손실은 2018년 3분기부터 이어지고 있다. 당시 93억원 영업손실을 낸 후 4분기 115억원, 2019년 1분기 76억원, 2분기 52억원, 3분기 33억원, 4분기 107억원, 올 1분기 92억원 등 적자지속이다. 해당 기간 손실 누적액은 568억원이다.
개선되던 적자 규모도 다시 커졌다. 2018년 4분기 최대 영업손실 규모(115억원)을 기록한 후 매분기 줄었지만 지난해 4분기(107억원) 다시 100억원을 넘어섰다. 올 1분기 영업손실도 100억원에 가까운 92억원이다.
회사 관계자는 "원료를 공급하는 길리어드의 C형간염치료제가 높은 완치율로 환자가 감소했다. C형간염치료제 원료의약품 매출은 2018년 348억원에서 2019년 0원이 됐다"고 설명했다.
올해도 영업손실 예고
증권가는 에스티팜이 올해도 영업손실을 낼 것으로 전망한다. 삼성증권은 에스티팜의 올해 영업손실을 122억원으로 추정했다. 2018년(157억원), 2019년(268억원)보다는 손실 규모가 작지만 3년 연속 영업손실이다.
다만 올 4분기에는 흑자전환을 내다봤다. 헌팅턴병 관련 원료 외에 CDMO 수수료 포함 등으로 올리고 부문 매출 증가, 코로나19로 인한 긴급 납품 요청 증가로 저분자 부문 외형 확대 등이 원동력이 될 것으로 봤다.
서근희 삼성증권 연구원은 "코로나19로 인도, 중국 API 생산 문제로 의약품 수급 우려가 지속되고 있다. API 안정 생산을 위한 리스크 분산 차원에서 에스티팜 저분자 API 수주가 늘어날 것으로 기대된다"고 분석했다.
최근 올리고 신규 프로젝트 다수 계약 체결 등도 긍정 요소로 봤다. 에스티팜은 B형간염치료제 2건, 자폐, 신장질환 등 원료 공급 계약을 맺었다.
이외도 에스티팜은 길리어드 외 파트너들의 임상 진전에 따른 수주 확대를 노리고 있다.
에스티팜은 미국, 유럽 등 임상 1~3상 단계의 올리고 신약 20개 이상에 원료를 공급하고 있다. 아직은 임상 시료 공급으로 수주 물량이 많지 않지만 상업화에 가까워질수록 주문량은 늘 수 있다.
에스티팜 파트너 중 3상에 들어간 업체는 Small molecule API 부문 해외바이오텍A(위암), 올리고 신약 부문 글로벌제약사A(헌팅턴병), 글로벌제약사B(심혈관질환), 글로벌바이오텍A(혈액암 MF, MDS) 등 4곳이다.
관련기사
-
원료약 업체들, 작년 외형 성장했지만 수익성 악화
2020-04-16 12:15
-
에스티팜 '제2의 창업 공신' 임근조 부회장 퇴임
2020-04-07 15:59
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 R&D센터 약사 채용
-
 토요약사님 모십니다.
-
 경력 및 신입 약사 모집
-
 임상PM/제제개선/건기식개발담당 채용
-
 약제본부 주간약사 / 주말약사 채용 안내
-
 서울특별시 성동구 시간선택제임기제공무원[나급] 채용공고
-
 정규직 약사 모집
-
 서울숲역 인근 풀타임 약사 채용(주 2일)
-
 [휴온스그룹] 휴메딕스 제조관리 약사 신입/경력직 채용
-
 26-4차 국군수도병원 주관 군무원(약사) 채용 공고
-
 서울특별시 송파구 일반임기제 공무원(약사) 채용 공고
-
 정규직 약사(2급, 3급) 채용
-
 경상북도 김천의료원 약사 채용
-
 가천대길병원 약제부 야간약사(계약직) 채용
-
 향남공장 OQA 품질약사 채용(풀타임)
-
 세종공장 품질관리약사 경력 채용
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 라이센싱 그룹 경력 채용(5년 이상)
-
 국립마산병원 국가공무원(약무6급) 경력경쟁 채용 공고
-
 약제부 약사 모집(야간약사)
-
 평택공장 제조관리약사 채용(파트타임가능)
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
-
 [H+양지병원] 약제팀 야간 약사 모집 (파트타임)
-
 [여의도성모] 약제팀 계약직 주간약사 및 시간제 주간약사 모집
-
 오산한국병원 육아휴직 대체 약사(계약직) 구인
-
 약제부 계약직 야간전담 약사 모집
-
 약제팀 약사(야간전담 시간제)
-
 에임드바이오 ADC 제약/바이오 QA Junior 채용
-
 개발기획부문 팀원 채용
-
 삼척의료원 2026년 약사 모집(채용 중)
-
 충북 음성) 제조관리 약사 채용(풀타임)
-
 [강동성심병원] 주말약사 모집공고
약국e몰





오늘의 TOP 10
- 1"신선하다" vs "호객 행위"…대형약국 스타 마케팅 논란
- 2제약공장 살균제 혼선 풀리나…살포자제 유예 협의 진전
- 3기등재 1차 재평가 1만1959개...478개 품목 감소
- 4창고형약국 절도 범죄 표적…17일간 317만원어치 훔쳐
- 510월 7일부터 복지부 국감…13일 식약처, 16일 공단·심평원
- 681억 회수 불확실한 씨티씨바이오, 적자 자회사에 4억 대여
- 7에스티팜, 1년 새 연구인력 30% 확대…mRNA 조직도 신설
- 8한국릴리 ‘레테브모’ 내달 등재 유력...약가유연계약 합류
- 9[특별기고] 가슴성형의 변화…큰 수술 문턱 낮춘 기술 발전
- 104세대 CML 신약 '셈블릭스', 1차요법 급여 확대 시험대