










SCM생명과학, 올해 추정 매출 '괴리율 99%' 전망
- 이석준
- 2023-06-17 06:00:20
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


- 상장전 378억 예측, 실제 5억 미만될 듯
- 316억 규모 유상증자 증권신고서 기재
- 임상시험 지연 등으로 매출 발생 지연
- AD
- 오토팩의 변화, 30분의 약사님 먼저 체험해보세요
- 신청하기
[데일리팜=이석준 기자] SCM생명과학은 올해 추정 실적과 실제와의 괴리율이 98.8%에 달할 것으로 전망했다. 상장 전 378억원을 예측했지만 5억원에 못 미칠 것으로 내다봤다.
회사는 최근 316억원 규모 유상증자 증권신고서에 이같이 기재했다. 사실상 상장 4년째인 올해도 실패를 인정한 셈이다.
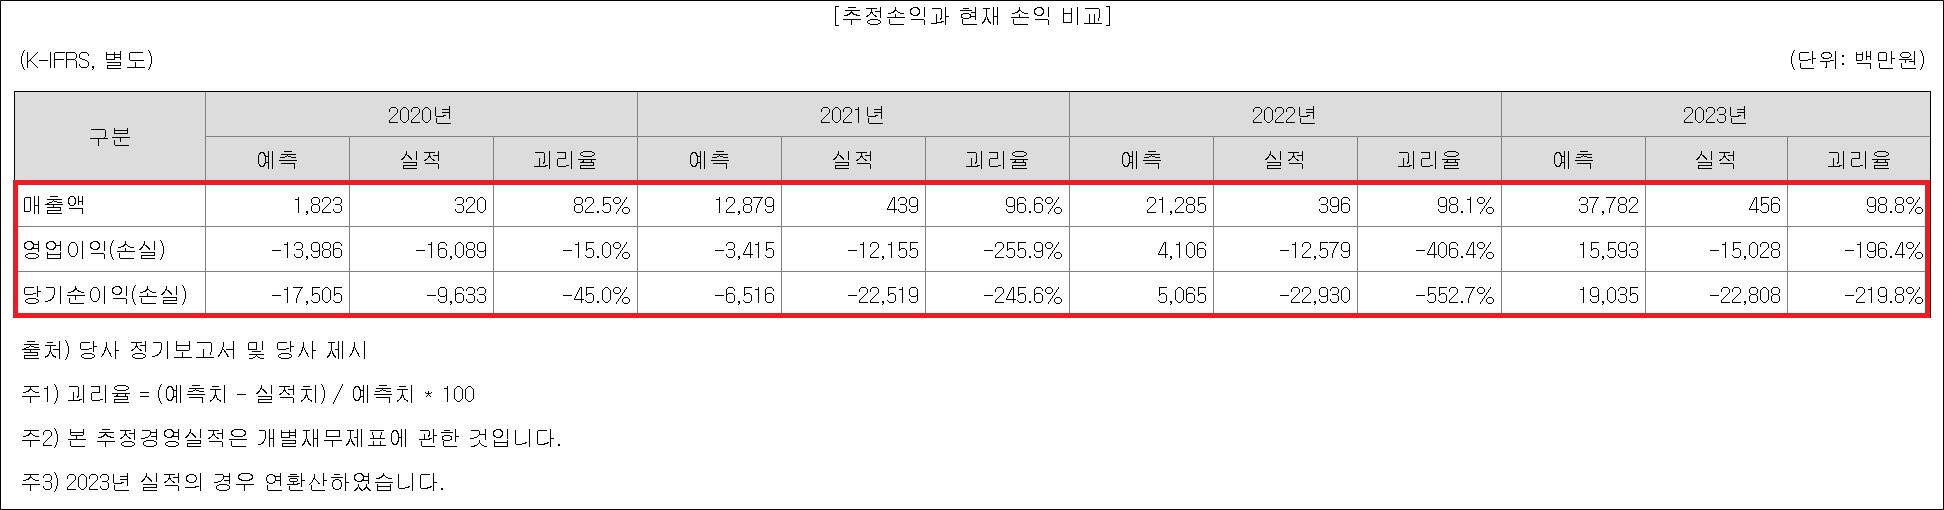
2020년 상장한 SCM생명과학의 매출 괴리율((예측치-실적치)/예측치X100)은 2020년 82.5%, 2021년 96.6%, 2022년 98.1%다. 올해는 98.9%를 점쳤다.
영업이익도 마찬가지다. 2020년(예측 -140억원, 실제 -161억원), 2021년(예측 -34억원, 실제 -122억원), 2022년(예측 41억원, 실제 -126억원), 2023년(예측 156억원, 실제 -150억원)이다. 2023년 실제는 연환산한 경과다. 영업이익의 경우 지난해부터 흑자를 점쳤지만 적자를 벗어나지 못했다.
회사는 "괴리율은 상장 시 계획한 영업활동이 정상적으로 실행되지 않고 있음을 의미한다"고 설명했다.
괴리율 발생 원인은 다양하다. 상장 당시 계획했던 임상 시험들이 지연되면서 기술이전 및 제품 판매 등 본격적인 매출 발생이 지연됐기 때문이다.
현재 주요 파이프라인은 ▲만성 이식편대숙주질환 임상 1/2상 완료 후 2024년 하반기 최종결과보고 예정 ▲중등증-중증 아토피 피부염 2023년 5월 임상 1/2상 결과 발표, 국내 한독상 3상 담당/해외 글로벌 제약사와 공동 개발이나 기술이전 추진 ▲중등증-중증 급성 췌장염 임상 1/2a상 완료 이후 현재 임상 2b상 준비/2023년 하반기 임상시험계획(IND) 제출 계획 등이다.
다만 해당 라인업도 지연 및 실패 가능성을 언급했다.
회사는 "중등증-중증 아토피 피부염 국내 3상을 계약한 한독이 경영상의 이유로 계약을 해지할 위험이 있다. 중등증-중증 급성 췌장염 임상 2b가 IND 승인을 받지 못할 위험도 존재한다. 중등증-중증 아토피 피부염 국내 3상을 계약한 한독이 3상을 진행하더라도 환자 모집 장기화로 지연될 위험도 있다"고 설명했다.
한편 SCM생명과학은 최근 316억원 규모 유증을 결정했다. 총 발행 주식 수의 40%에 달하는 신주를 발행하는 대규모 유증이다. 최대주주(송기령)는 배정 주식 수의 약 15% 청약에 참여할 예정이다. 이 경우 최대주주 지분율은 기존 22.61%서 17.2%로 감소한다.
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 용인세브란스병원 약제팀 계약직 약사 신규모집 안내
-
 계약직(주말 주간: 일요일) 약사 공채
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 정규직 약사 채용 / 주말약사 채용
-
 [일산백병원] 약제부 정규직(신규) 비정규직(야간/주말당직)약사 모집 공고
-
 충북 음성) 제조관리 약사 채용(풀타임)
-
 오산한국병원 육아휴직 대체 약사(계약직) 구인
-
 요셉의원 병원약사 채용 공고
-
 강릉아산병원 약사 모집
-
 제제연구, MR 경력 채용(ASAP)
-
 전략기획/학술 약사 채용 (정규직)
-
 세종공장 품질관리약사 경력 채용
-
 '정규직 약사' '주말약사' 채용
-
 [대웅제약] 시판연구팀장 채용
-
 국립마산병원 국가공무원(약무6급) 경력경쟁 채용 공고
-
 향남공장 OQA 품질약사 채용 (신입/경력 무관)
-
 에임드바이오 ADC 제약/바이오 QA Junior 채용
-
 평택공장 제조관리약사 채용(파트타임가능)
-
 경상북도 김천의료원 약사 채용
-
 원내 약국 약사 채용공고
-
 서울라이즈요양병원 주간 약사님을 모십니다!
-
 26-4차 국군수도병원 주관 군무원(약사) 채용 공고
-
 고신대학교복음병원 2027년 신규약사 모집공고
-
 2026년 하반기 한미그룹 공개채용
-
 2026년 국립소방병원 약무직 3차 신규직원 채용 공고
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
-
 나은 필 병원 약사님 모십니다.
-
 은평성모병원 2027년도 신입약사 공개채용
-
 연세대학교 의료원 신규 약사(정규직) 모집
-
 약제본부 주간약사 / 주말약사 채용 안내
-
 약제부 약사 모집(야간약사)
-
 가천대길병원 약제부 야간약사(계약직) 채용
-
 [H+양지병원] 약제팀 야간 약사 모집 (파트타임)
약국e몰




오늘의 TOP 10
- 1CSO 리베이트, 국감 이슈화…제약사 연대책임 강화 기류
- 2대법원, 휴텍스 GMP 취소 집행정지…생산 재개 숨통
- 3"결국 수혜자는 건물주"…약국에 번지는 매출 연동형 월세
- 4약가 개편에 공단·심평원 과부하...약제 인력 증원 검토
- 5휴베이스 회원 1000명 돌파…"변화에 강한 약국으로"
- 6정우신약, 회생 M&A 진전…조건부 투자계약 체결
- 7국전, 블루파마 기술 품고 美 간다…글로벌 무균주사제 승부수
- 8비스쿰알붐·이뮤노시아닌 희귀약 해제…면역주사 재평가 임박
- 9에스티팜 HIV 신약 탄력…1045억 영업현금도 밀어준다
- 10편의점 97%, 상비약 규정 위반…"관리체계 총체적 부실"