






대원-녹십자, 90억 외형 '신바로' 코프로모션 의미
- 노병철
- 2018-12-05 12:25:12
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


- 원가율 높아 '이익기여품목'서 제외...판권이전 통해 수익성 개선 기대
- AD
- 오토팩의 변화, 30분의 약사님 먼저 체험해보세요
- 신청하기
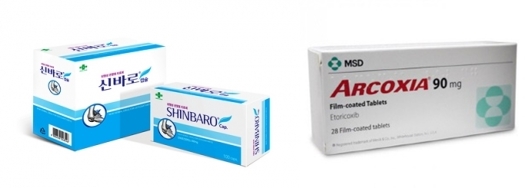
대원제약은 지난달 GC녹십자와 코프로모션 계약을 체결, 이달부터 본격적인 판매에 들어 갔다.
2011년 출시된 신바로는 최근 3년 동안 90억원대 박스권 매출을 형성해 왔다. 신바로의 종합병원과 클리닉 매출 구조는 6:4 정도로 대형병원 처방률이 다소 높았다.
통상 블록버스터급 자사 생산 제품이 판권이전될 시, 재무제표상 매출 하락 원인으로 지목되지만 신바로의 경우는 오히려 순이익 측면에서는 우상향 곡선을 그릴 것으로 전망된다.
GC녹십자 관계자는 "신바로의 경우 이미 투자/개발비를 회수해 손익분기점을 넘긴 상황이다. 다만 천연물의약품 이다 보니 원가율이 높아 마진폭이 좁았던 게 사실이다. 여기에 인건비와 마케팅 재비용을 포함하면 순이익은 10%대에 머물렀던 것으로 안다. 블록버스터에 준하는 약물로 평가 받았지만 이익기여 품목은 아니었다"고 밝혔다.
이 관계자는 "대원제약은 비스테로이드 항염증제(NSAIDs) 시장을 주도하고 있는 자체 신약 펠루비에 이어 신바로정을 도입하면서 골관절염치료제 시장 내 입지 강화와 매출 증대에 크게 기여할 것으로 기대된다"고 말했다.
양사가 전망하는 내년도 신바로 외형은 150억원이다.
실질적 이익구조는 개선됐지만 표면적 실적 하락은 단기 악재로 평가된다.
신바로에 이어 COX-2억제제 '알콕시아'의 국내 판권이 MSD에서 메나리니로 이전됐기 때문이다. 이에 따라 2015년부터 유지돼 온 MSD와 녹십자의 코마케팅 계약도 올해를 끝으로 해지된다.
알콕시아는 2014년 허가 이후 녹십자와 공동판매를 진행하면서 처방액이 많이 증가했다. 2017년에는 유비스트 기준, 45억원(전년대비 48% 성장)의 매출을 기록하기도 했다.
한편 2017년 꾸려진 신바로와 알콕시아 정형외과 전담 영업사원 20여명은 최근 클리닉팀으로 원대 복귀한 것으로 알려졌다.
관련기사
-
대원제약·GC녹십자, '신바로정' 판권계약 체결
2018-11-29 09:32
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 약제본부 주간약사 / 주말약사 채용 안내
-
 약제부 약사 모집(야간약사)
-
 정규직 약사 모집
-
 2026년 하반기 한미그룹 공개채용
-
 충북 음성) 제조관리 약사 채용(풀타임)
-
 [휴온스그룹] 휴메딕스 제조관리 약사 신입/경력직 채용
-
 나은 필 병원 약사님 모십니다.
-
 연구소 제조관리약사 모집(의약외품 제조업)
-
 의정부/노원을지대학교병원 약사 채용
-
 오산한국병원 육아휴직 대체 약사(계약직) 구인
-
 가천대길병원 약제부 야간약사(계약직) 채용
-
 국립마산병원 국가공무원(약무6급) 경력경쟁 채용 공고
-
 R&D센터 약사 채용
-
 서울숲역 인근 풀타임 약사 채용(주 2일)
-
 경상북도 김천의료원 약사 채용
-
 [대웅제약] 시판연구팀장 채용
-
 임상PM/제제개선/건기식개발담당 채용
-
 향남공장 OQA 품질약사 채용 (신입/경력 무관)
-
 서울라이즈요양병원 주간 약사님을 모십니다!
-
 약제팀 약사(야간전담 시간제)
-
 [H+양지병원] 약제팀 야간 약사 모집 (파트타임)
-
 평택공장 제조관리약사 채용(파트타임가능)
-
 2026년 킴스제약 신입/경력사원 모집
-
 BHS한서병원 정규직 약사 모집
-
 [여의도성모] 약제팀 계약직 주간약사 및 시간제 주간약사 모집
-
 26-4차 국군수도병원 주관 군무원(약사) 채용 공고
-
 정규직 약사(2급, 3급) 채용
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 약제부 계약직 야간전담 약사 모집
-
 2026년 국립소방병원 약무직 3차 신규직원 채용 공고
-
 [강동성심병원] 주말약사 모집공고
-
 제제연구, MR 경력 채용(ASAP)
-
 [일산백병원] 약제부 정규직(신규) 비정규직(야간/주말당직)약사 모집 공고
-
 고신대학교복음병원 2027년 신규약사 모집공고
-
 전략기획/학술 약사 채용 (정규직)
-
 은평성모병원 2027년도 신입약사 공개채용
-
 에임드바이오 ADC 제약/바이오 QA Junior 채용
-
 연세대학교 의료원 신규 약사(정규직) 모집
-
 서울특별시 성동구 시간선택제임기제공무원[나급] 채용공고
-
 경력 및 신입 약사 모집
-
 세종공장 품질관리약사 경력 채용
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
약국e몰




오늘의 TOP 10
- 1'통합약사' 국감 이슈화…약사·한약사·복지부 입장 촉각
- 2대형병원까지 진출한 한약사들...연평균 임금은 4243만원
- 3약가개편 우려 현실화...피타+에제 후발약 약가 33% 격차
- 4안전상비약 확대 재점화…복지부 이어 규제합리화위도 가세
- 513년 만에 다시 합친 동아제약…연 1천억 현금 직접 쓴다
- 6보령바이오파마, 랜섬웨어 감염…망 차단에 의약품 유통 차질
- 7국감장 출석하는 약사·한약사 단체장…어떤 발언 나올까?
- 8'여긴 우수, 저긴 턱걸이'…제약바이오 ESG 등급 다른 이유
- 9식약처, 록시트로마이신 불순물 '비변이원성'으로 기준 변경
- 10삼천당, '하메론에스점안액' 일부 제품 유통·판매 일시 중단