


총 621건
-
 국민연금 장바구니 재편…파마리서치 사고 리가켐 팔았다[데일리팜=차지현 기자] 국내 최대 기관투자자인 국민연금공단이 제약바이오주 포트폴리오를 재조정하고 있다. 파마리서치와 HK이노엔 등 실적 성장세가 뚜렷한 기업의 지분은 늘린 반면 리가켐바이오와 한스바이오메드 등 연구개발 중심 기업 보유 비중은 낮췄다. 국민연금이 미래 성장성에 더해 실적이 뒷받침되는 기업을 중심으로 투자 무게를 옮기고 있다는 분석이다. 8일 금융감독원에 따르면 국민연금은 최근 총 9개 제약바이오 종목의 보유 비중을 조정했다. 파마리서치와 인바디, HK이노엔, 한미약품 등 4개 종목은 확대하고 리가켐바이오와 한스바이오메드, 에스티팜, 동아쏘시오홀딩스, 한올바이오파마 등 5개 종목은 축소했다. 국민연금은 지난 7월 말 기준 1684조2000억원의 기금을 운용하는 국내 자본시장의 대표적인 기관투자자다. 이번 지분 조정에서 주목할 점은 국민연금이 제품 판매를 통해 매출과 이익을 확대하고 있는 기업의 비중을 높였다는 점이다. 국민연금은 파마리서치 보유주식을 50만9453주에서 82만5365주로 31만5912주 늘렸다. 지분율은 4.41%에서 7.14%로 2.73%포인트 상승했다. 이번에 지분을 늘린 종목 가운데 증가 폭이 가장 크다. 파마리서치는 재생의학 기반 의료기기와 화장품, 의약품 사업을 영위 중이다. 대표 제품 스킨부스터 '리쥬란' 국내외 판매 확대를 기반으로 외형을 빠르게 키우고 있다. 올 상반기 파마리서치 매출은 3248억원으로 전년 동기 대비 26.13% 증가했다. 같은 기간 영업이익은 23.01% 늘어난 1238억원으로 집계됐다. 매출과 영업이익 모두 역대 상반기 최대 실적이다. 국민연금은 인바디 지분도 4.74%에서 5.30%로 높였다. 인바디 보유주식은 63만9419주에서 71만4368주로 7만4949주 증가했다. 인바디 역시 해외 사업 확대와 함께 실적 성장세가 두드러진다. 올 상반기 인바디 매출은 전년 동기 대비 26.80% 증가한 1417억원을 기록했고 영업이익은 308억원으로 지난해 같은 기간보다 76.87% 늘었다. 주력 체성분분석기 해외 판매 호조가 실적 성장을 이끈 가운데 미국을 중심으로 한 글로벌 시장 확대가 향후 성장동력으로 꼽힌다. 국민연금은 HK이노엔에 대한 투자도 확대했다. 국민연금의 HK이노엔 지분율은 4.98%에서 5.03%로 올라 5%선을 넘어섰다. 보유 물량은 141만1265주에서 142만5593주로 1만4328주 늘었다. HK이노엔은 위식도역류질환 치료제 '케이캡'을 앞세워 국내외 시장에서 성장세를 이어가고 있다. 올 상반기 HK이노엔 매출은 5259억원으로 전년 동기 대비 6.29% 증가했고 영업이익은 632억원으로 30.39% 늘었다. 국민연금은 한미약품 지분도 다시 늘리며 10%대 지분율을 회복했다. 국민연금의 한미약품 보유주식은 9월 21일 기준 128만6142주로 10%선을 넘어선 데 이어 9월 말 130만405주까지 늘었다. 지분율은 10.04%에서 10.15%로 상승했다. 앞서 8월 초 9%대로 낮아졌던 지분율을 다시 확대하는 흐름이다. 한미약품은 올해 두 건의 대형 기술수출을 성사시키며 연구개발 성과를 가시화했다. 이 회사는 지난 5월 일라이 릴리에 지속형 GLP-2 아날로그 후보물질 '소네페글루타이드'(HM15912)를 기술이전한 데 이어 8월에는 제넨텍에 비만·대사질환 신약 후보물질 'HM17321'을 이전했다. 두 계약의 총 규모는 5조원 수준이다. 해당 계약으로 한미약품이 확보한 선급금은 3758억원에 달한다. 이와 달리 국민연금은 연구개발 성과와 기술이전 등에 따라 기업가치 변동성이 큰 일부 바이오텍의 보유 비중은 낮췄다. 리가켐바이오가 대표적이다. 국민연금의 리가켐바이오 보유주식은 직전 보고 당시 220만6138주에서 198만4277주로 22만1861주 감소했다. 지분율은 6.03%에서 4.99%로 낮아지면서 5% 아래로 내려갔다. 리가켐바이오는 항체약물접합체(ADC) 원천기술 '콘주올'(ConjuALL)을 기반으로 신약을 개발하고 글로벌 기술이전을 추진하는 연구개발 중심 바이오기업이다. 리가켐바이오는 올 상반기 별도 기준 매출 430억원을 기록해 전년 동기 대비 48.97% 감소했다. 영업손실은 1186억원으로 전년 동기 50억원에서 적자 폭이 크게 확대됐다. 신규 기술이전 공백 속에 기술이전 수익이 368억원으로 50.08% 감소한 데다 임상 단계 파이프라인 확대에 따라 연구개발비가 1493억원으로 105.79% 늘어난 영향이다. 한스바이오메드도 국민연금 지분율이 6.18%에서 4.88%로 낮아졌다. 보유주식은 88만1697주에서 69만6038주로 18만5659주 감소했다. 에스티팜은 6.07%에서 5.77%, 동아쏘시오홀딩스는 10.47%에서 9.45%, 한올바이오파마는 10.84%에서 10.63%로 각각 낮아졌다. 국민연금이 실적과 수익성이 뒷받침되는 종목을 확대하는 동시에 일부 바이오텍의 투자 비중은 낮추며 포트폴리오 무게중심을 조정한 셈이다. 제약바이오 업종의 높은 변동성 속에서 국민연금이 투자 대상을 보다 선별하고 있다는 해석이 나온다. 올 상반기 제약바이오주는 국내 증시 상승장에서 상대적으로 소외됐다. 반도체 등 대형 기술주로 증시 자금이 쏠린 데다 금리 부담과 일부 기업의 임상 결과, 기술이전 성과 등에 대한 불확실성이 겹치면서 코스피·코스닥 제약지수 모두 하락했다. 이런 상황에서 국민연금이 안정적인 제품 매출과 이익 성장을 보여주는 기업의 지분을 확대하는 한편 실적 변동성이 큰 일부 연구개발 중심 기업의 비중을 낮추며 수익성과 성장성을 함께 고려한 포트폴리오 조정에 나선 것으로 풀이된다.2026-10-08 06:00:48차지현 기자
-
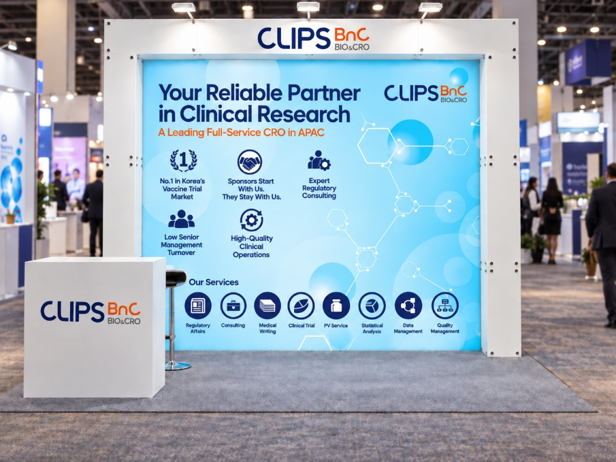 클립스비엔씨, 2026 KIC 참가…전주기 서비스 홍보[데일리팜=이탁순 기자] 클립스비엔씨(대표 지준환)는 오는 10월 13일(화)부터 15일(목)까지 서울 중구 더그랜드롯데 서울에서 열리는 ‘2026 KoNECT-MOHW-MFDS 국제 콘퍼런스(이하 2026 KIC)’에 참가한다고 밝혔다. 올해로 12회째를 맞는 KIC는 국가임상시험지원재단과 보건복지부, 식품의약품안전처가 공동 주최하는 아시아 최대 규모의 임상시험 콘퍼런스다. 국내외 제약·바이오 기업, 임상시험수탁기관, 의료기관 및 규제기관 관계자들이 참여해 신약개발과 임상시험의 최신 동향을 공유하는 행사다. 클립스비엔씨는 이번 행사에서 ▲임상개발·인허가 컨설팅 ▲임상운영 ▲데이터관리·통계 ▲후기 임상 ▲약물감시 등 임상개발 전주기 서비스를 소개한다. 합성의약품, 바이오의약품 및 의료기기 분야의 수행 경험과 글로벌 백신 임상시험 역량을 토대로 제약사 및 바이오텍과의 협력을 확대할 방침이다. 회사는 올해 데이터관리·통계 및 약물감시 분야의 전문가를 영입해 서비스 전문성을 강화했다. 임상 안전성 정보 관리와 위해성관리계획 수립 등 고도화된 약물감시(PV) 서비스를 제공하고 있다. 아울러 비임상시험 전문기업 HLB바이오스텝과 함께 비임상부터 임상까지 연계한 서비스를 선보인다. 양사는 각자의 전문성을 결합해 신약개발 과정에 필요한 단계별 지원 방안을 제시할 계획이다. 클립스비엔씨 관계자는 "이번 KIC에서는 강화된 임상개발 서비스 역량을 바탕으로 고객사의 개발 목표와 현장 요구에 맞는 실질적인 협력 방안을 논의하는 한편, 글로벌 제약·바이오 기업과의 교류를 확대해 새로운 사업 기회를 모색하겠다”고 말했다. 클립스비엔씨는 2026 KIC 기간 동안 더그랜드롯데 서울 2층에서 홍보 부스를 운영할 예정이다.2026-10-07 16:57:36이탁순 기자
-
 노벨티노빌리티, ADC 후보 기술이전…총 7443억 규모[데일리팜=차지현 기자] 항체 신약개발 기업 노벨티노빌리티는 비공개 미국 바이오텍과 c-Kit 표적 ADC 항암제 후보물질 'NN3201'에 대한 글로벌 기술이전 계약을 체결했다고 6일 밝혔다. 계약은 지난달 30일 체결됐다. 계약에 따라 파트너사는 NN3201의 전 세계 독점 개발·상업화 권리를 확보한다. 기술이전 규모는 총 5억5300만달러(약 7443억원)다. 계약 상대방과 세부 조건은 양사 합의에 따라 공개하지 않았다. 상업화 이후에는 매출에 따른 상업 마일스톤과 로열티를 별도로 받는다. NN3201은 c-Kit을 표적으로 하는 ADC 항암제 후보물질이다. 노벨티노빌리티는 현재 미국에서 c-Kit 과발현 고형암 환자를 대상으로 바구니형 임상 1상을 진행 중이다. c-Kit은 여러 고형암과 혈액암에서 과발현되는 세포막 단백질이다. 돌연변이가 발생할 경우 암을 유발하는 전암유전자(proto-oncogene)로 알려져 있다. 기존에는 세포 내에서 발생하는 개별 c-Kit 돌연변이를 겨냥한 저분자 표적치료제가 주로 개발돼 왔다. 반면 NN3201은 돌연변이가 발생하지 않는 세포 외부의 c-Kit에 결합하도록 설계됐다. 회사는 이를 통해 c-Kit 돌연변이 종류와 관계없이 항암 효과를 낼 수 있을 것이라는 기대다. 노벨티노빌리티는 이번 기술이전을 계기로 파트너사와 NN3201의 혈액암 치료 가능성도 중점적으로 살필 계획이다. 특히 급성골수성백혈병(AML)을 주요 적응증 후보로 보고 있다. AML은 다양한 표준치료제에도 재발성·불응성 환자의 치료 선택지가 제한적인 암종으로 꼽힌다. 파트너사가 노벨티노빌리티가 고형암 임상에서 확보한 데이터를 토대로 NN3201의 혈액암 적용 가능성을 높게 평가하고 있다는 게 회사 측 설명이다. 박상규 노벨티노빌리티 대표는 "이번 기술이전 계약은 사업화 성과를 넘어 회사의 지속적인 성장을 위한 기반을 마련했다는 데 의미가 있다"며 "새로운 치료 옵션을 기대하는 환자들에게 NN3201이 닿을 수 있도록 파트너사와 긴밀히 협력할 것"이라고 말했다.2026-10-06 09:37:52차지현 기자
-
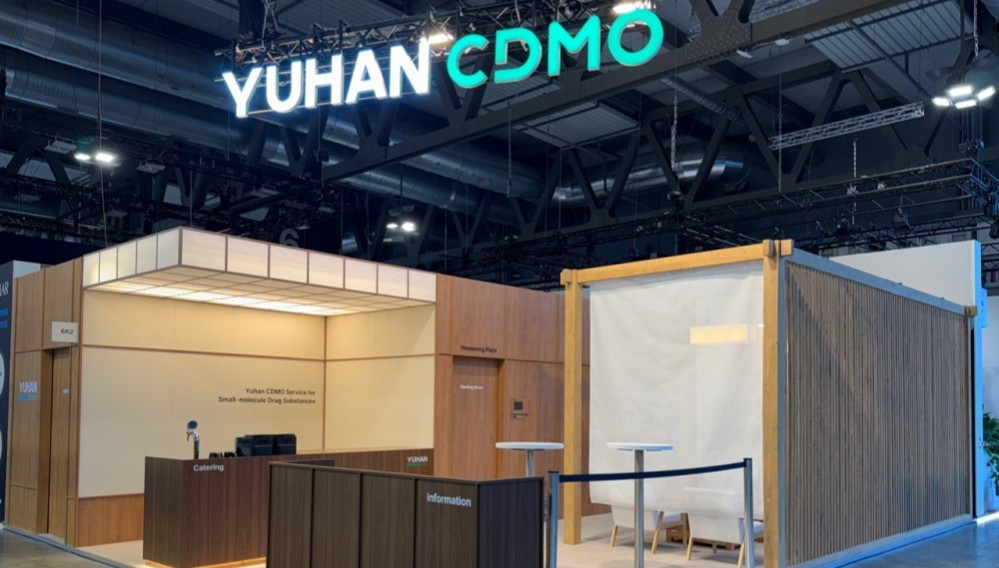 유한양행, 밀라노 CPHI 참가…"글로벌 CDMO 수주 확대"[데일리팜=차지현 기자] 유한양행이 세계 최대 규모 제약·바이오 전시회 'CPHI Milan 2026'(CPHI Milan 2026)에 단독 부스를 마련하고 글로벌 위탁개발생산(CDMO) 수주 확대와 파트너십 강화에 나선다. 유한양행은 6일부터 8일(현지시각)까지 이탈리아 밀라노에서 열리는 CPHI Milan 2026에 참가한다고 6일 밝혔다. CPHI는 매년 유럽 주요 국가를 순회하며 열리는 제약·바이오 전문 전시회다. 원료의약품(API), CDMO, 패키징·설비 관련 기업과 산업 관계자들이 참여해 사업 협력 기회를 모색한다. 유한양행은 이번 행사에 단독 부스를 마련해 글로벌 파트너사를 대상으로 연구개발(R&D) 기술력과 상업화 역량을 소개한다. 특히 자회사 유한화학과 연계한 API 생산 인프라와 글로벌 의약품 제조·품질관리기준(cGMP)을 충족하는 CDMO 경쟁력을 집중적으로 알릴 계획이다. 글로벌 비즈니스와 R&D, 해외영업 담당 인력도 현장에 참석한다. 전 세계 주요 제약사와 바이오텍을 대상으로 1대1 비즈니스 미팅을 진행하며 신규 협력 기회를 발굴한다. 글로벌 다국적 제약사로부터 수주한 API 위탁생산 물량이 꾸준히 증가하고 있다는 게 유한양행 측 설명이다. 회사는 유한화학의 생산능력 확대와 품질관리 역량을 기반으로 글로벌 파트너십을 확대하고 있으며, 이번 CPHI 참가를 계기로 CDMO 신규 수주를 늘린다는 구상이다. 유한양행 관계자는 "CPHI 참가는 유한양행의 글로벌 상업화 역량과 기술력을 주요 시장에 알릴 수 있는 기회"라며 "혁신 파이프라인과 글로벌 수준의 CDMO 경쟁력을 바탕으로 기존 파트너사와 협력을 강화하고 글로벌 톱 50 제약사 도약을 앞당길 것"이라고 말했다.2026-10-06 09:37:46차지현 기자
-
 [기자의 눈] 씨앗 없이 열매만 기다리는 K-바이오[데일리팜=차지현 기자] 한동안 움츠러들었던 바이오 투자가 다시 살아나는 모습이다. 올 상반기 바이오·의료 벤처투자액은 1조5041억원으로 전년 동기보다 53.6% 늘었다. 2023년 저점과 비교하면 2.5배 수준으로 회복했다. 한동안 닫혀 있던 투자 지갑이 다시 열리고 있다는 신호다. 하지만 시선을 초기 단계로 돌리면 이야기가 달라진다. 올 상반기 바이오·헬스케어 기업의 시드 투자 유치는 16건으로 전년 동기 21건보다 23.8% 감소했다. 투자금액을 공개한 8곳이 유치한 115억원 가운데 70억원은 한 기업에 집중됐다. 이를 제외하면 나머지 7개 기업에 들어간 돈은 모두 합쳐 45억원에 불과하다. 투자 회복세와 달리 초기 단계 투자는 오히려 더 위축된 셈이다. 민간의 빈자리를 메워야 할 정책금융도 이미 성장한 기업에 더 많은 자금을 대고 있다. 정부는 첨단전략산업에 대규모 자금을 공급하기 위해 150조원 규모 국민성장펀드를 추진 중이다. 반도체·바이오·인공지능(AI) 등 전략산업에 연구개발·생산·사업화 자금을 공급하는 사업으로 바이오·백신 분야에는 11조6000억원을 배정했다. 여기에 제약바이오 기업의 임상 3상을 집중 지원하는 1700억원 규모 특화펀드도 별도로 조성하고 있다. 지원 대상과 용도를 보면 정부 자금이 향하는 곳은 보다 선명하다. 국민성장펀드는 글로벌 임상과 상업화, 생산시설 확충 등에 자금을 공급하고 있다. 실제 비티젠에는 생산시설 확대를 위해 850억원, SK바이오사이언스에는 글로벌 임상 3상과 생산시설 확충을 위해 3000억원이 지원됐고 리가켐바이오에도 후기 임상 개발 등을 위해 2500억원이 투입됐다. 모두 이미 파이프라인이나 사업 기반을 갖춘 기업들이다. 정책금융이 초기보다 후기 단계에 치우쳐 있다는 목소리가 나오는 배경이다. 초기 단계 투자에 돈이 돌지 않을 때 가장 큰 문제는 다음 단계로 올라갈 기업 자체가 줄어든다는 점이다. 바이오 신약은 후보물질 발굴과 검증, 전임상과 임상을 거치며 오랜 시간과 자금을 투입해야 한다. 시드 투자는 이 긴 과정에 진입할 수 있게 해주는 첫 자본이다. 여기서 자금줄이 막히면 유망한 기술이 있어도 검증 기회를 얻지 못하고 결국 몇 년 뒤 임상과 기술이전으로 이어질 파이프라인 자체가 줄어들 수밖에 없다. 더 우려되는 것은 글로벌 바이오 산업과의 기술 격차가 벌어질 수 있다는 점이다. 미국 등에서는 투자시장이 위축된 시기에도 차세대 플랫폼과 혁신 기술을 가진 초기기업에 대한 투자가 이어지면서 새로운 기술과 기업이 계속 시장에 진입하고 있다. 국내에서 초기 기술에 대한 투자가 위축된 상태가 장기화하면 몇 년 뒤 글로벌 시장과 기술 격차는 더욱 커질 수 있다. 시드 투자 감소를 단순히 신생 바이오텍 몇 곳이 줄어드는 문제로만 볼 수 없는 이유다. 물론 지금의 흐름을 긍정적으로 볼 여지도 있다. 투자 혹한기를 거치면서 바이오 기업을 가려내는 시장의 눈이 한층 까다로워졌고 검증된 기술과 성과를 갖춘 기업에 자금이 집중되는 것은 자연스러운 변화일 수 있다. 과거처럼 기대감만으로 대규모 자금이 몰리는 투자 방식에서 벗어나 옥석을 가리는 과정이 자리 잡고 있다는 평가도 가능하다. 다만 옥석을 가리는 것과 새로운 옥석이 나올 기회마저 줄이는 것은 다른 문제다. 바이오는 수많은 초기 기술과 기업의 도전 가운데 일부가 살아남아 기술수출과 신약으로 이어지는 산업이다. 이미 가능성을 입증한 기업만 바라본다면 당장의 투자 성과는 높일 수 있어도 그다음 주자는 점점 찾기 어려워진다. 씨앗 없이 열매만 기다릴 수는 없다. K-바이오의 미래는 이미 검증된 파이프라인이 아니라 아직 발견되지 않은 다음 후보에도 달려 있다.2026-09-30 06:00:42차지현 기자
-
 에스티팜, 913억원 올리고 원료 수주…단일계약 최대[데일리팜=최다은 기자] 에스티팜이 913억원 규모의 올리고핵산 치료제 원료의약품 공급계약을 체결했다. 회사의 올리고 원료의약품 단일 계약 기준 역대 최대 규모다. 에스티팜은 미국 소재 글로벌 바이오텍 기업과 913억원(6613만5000달러) 규모의 올리고핵산 치료제 원료의약품 공급계약을 체결했다고 18일 밝혔다. 계약 상대방은 비밀유지 조항에 따라 공개되지 않았다. 공급 기간은 올해부터 2027년 11월까지다. 이번 계약 규모는 에스티팜의 지난해 연간 매출 3317억원의 27.5%에 해당한다. 에스티팜은 올해 들어 올리고 원료의약품 수주 규모를 잇달아 키우고 있다. 지난 1월 825억원 규모의 공급계약을 체결한 데 이어 3월에는 897억원 규모의 계약을 따냈다. 이번 계약은 913억원으로 종전 최대 수주 기록을 다시 넘어섰다. 올리고핵산 치료제 시장 확대에 대응한 생산능력 확충도 진행 중이다. 에스티팜은 지난해 제2올리고동 증설을 통해 생산능력을 확대하고 글로벌 고객사 확보에 속도를 내고 있다. 회사는 생산 및 품질관리 역량과 통합 서비스를 기반으로 초기 개발 단계부터 공정·분석 개발, 변경허가 등 상업화 과정 전반에 걸쳐 서비스를 제공하고 있다. 전 주기에 걸친 의약품 제조·품질관리기준(GMP) 대응 경험도 경쟁력으로 내세우고 있다. 에스티팜 관계자는 "초기 개발 단계부터 공정·분석·변경허가까지 고객사 맞춤형 올인원 서비스를 제공하고 있다"며 "글로벌 시장에서 검증된 기술력과 노하우를 기반으로 글로벌 빅파마 및 바이오텍 기업과의 협력을 확대해 나갈 것"이라고 말했다.2026-09-18 15:24:51최다은 기자
-
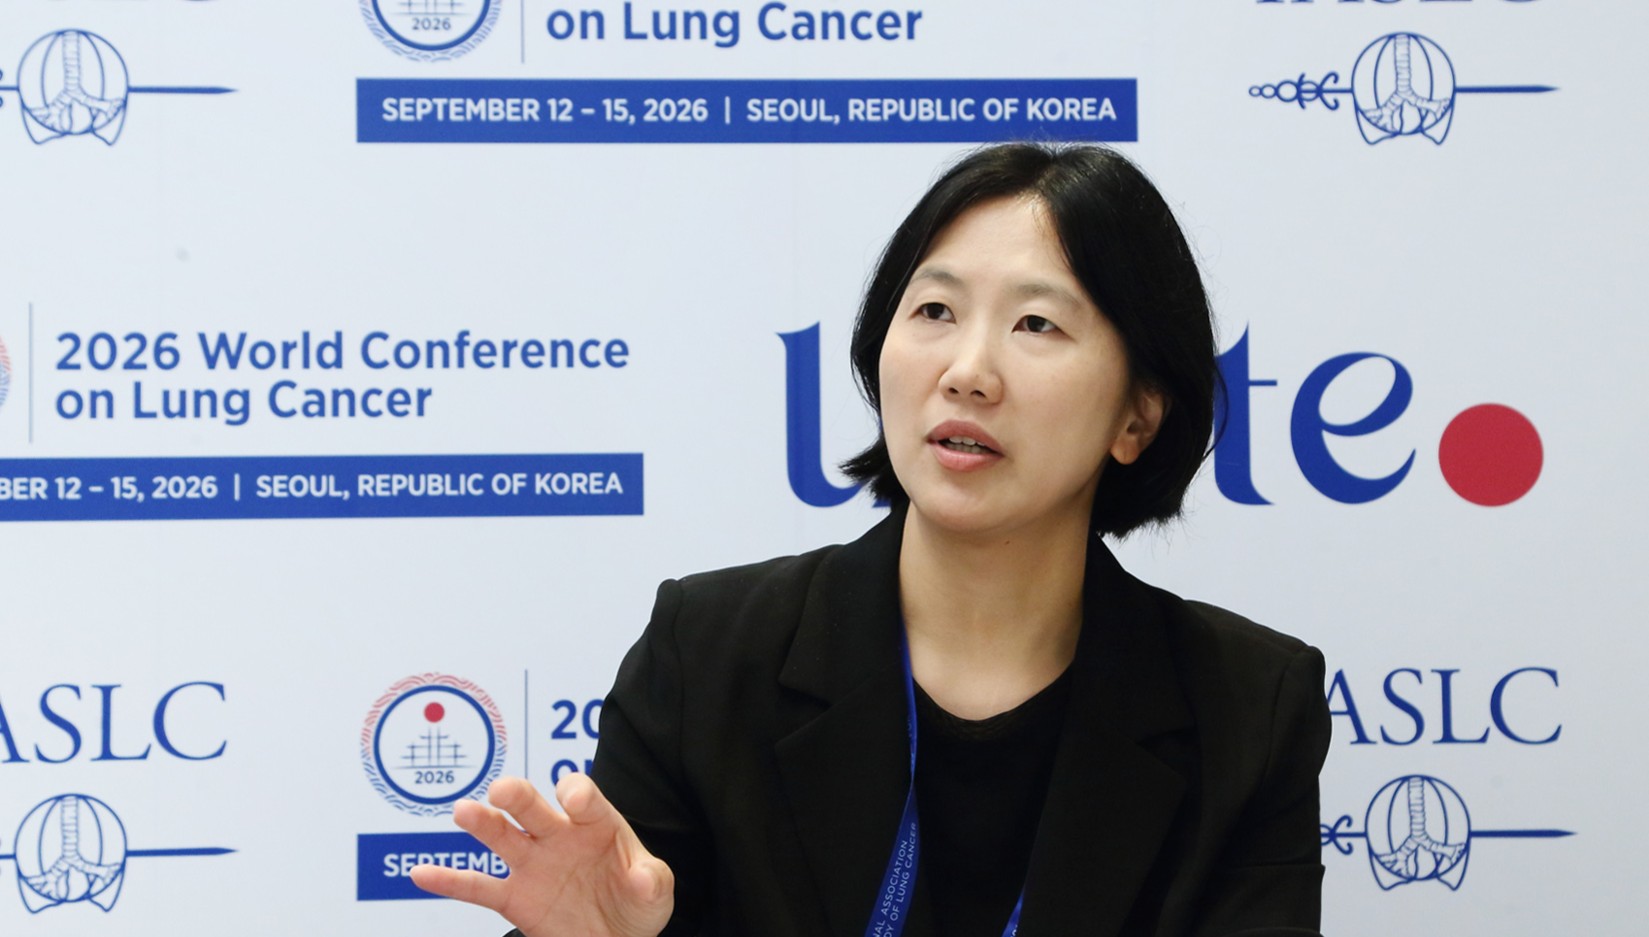 "렉라자 병용, 1차 치료 강력한 선택지…급여 적용 필요"[데일리팜=차지현 기자] 폐암을 만성질환처럼 관리하는 시대가 온다면. 국산 폐암신약 '렉라자'가 폐암 치료의 다음 장을 열고 있다. 이중항체 치료제 병용요법으로 장기 생존 가능성을 높인 데 이어 피하주사(SC) 전환으로 치료 부담까지 낮추면서다. 특히 이번 세계폐암학회(WCLC 2026)에서는 렉라자 기반 병용요법의 후속 연구가 잇따라 공개되면서 장기 치료를 뒷받침할 투여·관리 전략이 주목을 받았다. 데일리팜은 학회 현장에서 임선민 연세암병원 종양내과 교수를 만나 최신 연구 결과의 임상적 의미와 향후 치료 방향을 들어봤다. SC 바꿔도 높은 효과 지속…"5년 이상 장기 생존 기대" 지난 12~15일 서울에서 열린 WCLC 2026에서 상피세포성장인자수용체(EGFR) 표적항암제 렉라자(성분명 레이저티닙)와 이중항체 치료제 리브리반트(성분명 아미반타맙)의 새로운 연구 결과가 공개됐다. 가장 주목을 받은 것은 2상 'PALOMA-2'로 렉라자·리브리반트SC 제형 병용요법을 1차 치료로 평가한 연구다. SC 병용요법에 부작용 예방 전략을 더한 2b상 'COPERNICUS' 연구 결과도 발표됐다. 국산 31호 신약 렉라자는 EGFR 변이를 표적으로 하는 3세대 비소세포폐암 치료제다. 유한양행이 2015년 오스코텍 자회사 제노스코로부터 후보물질을 도입해 개발한 뒤 2018년 존슨앤드존슨(J&J) 계열사 얀센바이오텍에 글로벌 개발·상업화 권리를 기술수출했다. 이후 얀센은 자사 리브리반트와 병용요법으로 글로벌 개발을 확대했고 렉라자·리브리반트 병용요법은 2024년 8월 미국 식품의약국(FDA)으로부터 EGFR 변이 비소세포폐암 1차 치료제로 허가를 획득했다. 이번에 장기 추적 결과를 공개한 PALOMA-2는 리브리반트 SC 제형에서도 장기 치료 효과를 확인했다는 점에서 의미가 있다. 렉라자·리브리반트 SC제형 병용요법은 추적관찰 중앙값 33.1개월 시점에서 객관적반응률(ORR)은 90%를 기록했고 무진행생존기간 중앙값(mPFS)은 26.1개월에 달했다. 3년 무진행생존율(PFS)은 37%, 3년 전체생존율(OS)은 70%로 나타났다. 전체생존기간 중앙값(mOS)은 아직 도달하지 않았다. 기존 렉라자·리브리반트 병용요법은 글로벌 3상 'MARIPOSA'에서 기존 표준치료제인 타그리소(성분명 오시머티닙) 대비 사망 위험을 25% 낮추며 생존 이점을 입증했다. 다만 리브리반트는 IV 제형으로 투여돼 주입 관련 반응(IRR)과 장시간 투여 등이 치료 부담으로 꼽혔다. 이번 PALOMA-2는 리브리반트를 SC 제형으로 바꾼 뒤에도 높은 반응률과 생존 지표가 이어지는 모습을 확인하면서 치료 효과에서 투여 편의성과 지속성으로 병용요법의 경쟁력을 넓혔다는 평가다. 임 교수는 "mOS가 아직 도달하지 않았다는 것은 그만큼 환자들의 생존이 길게 이어지고 있다는 뜻"이라면서 "향후 60개월(5년) 이상 장기 생존으로 이어질 가능성도 기대하고 있다"고 말했다. 또 "연구자들이 궁금해한 것은 SC로 바꾸면서 부작용이 얼마나 줄어드느냐는 부분이었다"며 "주입 관련 반응뿐 아니라 피부 발진 등 여러 부작용이 기존 MARIPOSA 연구와 비교해 수치적으로 줄어드는 모습을 보인 만큼 1차 치료에서 적극적으로 고려할 수 있는 병용요법"이라고 덧붙였다. 선제 부작용 관리, 치료 지속성 확보…"급여 확대로 환자 문턱 낮춰야" 이번에 함께 발표한 COPERNICUS는 SC 전환에 선제적인 부작용 관리 전략을 더해 치료 지속성을 높이는 접근이다. 치료 경험이 없는 EGFR 변이 진행성 비소세포폐암 환자 214명을 대상으로 SC 리브리반트·렉라자 병용요법과 함께 예방적 항응고제와 피부 이상반응 예방 전략 등을 적용했다. 추적관찰 8.3개월 시점에서 피부 발진은 25%, 정맥혈전색전증(VTE)과 투여 관련 반응(IRR)은 각각 3%로 나타났다. 이상반응으로 치료를 중단한 환자는 8%였으며 IRR로 치료를 중단한 환자는 없었다. COPERNICUS가 눈길을 끄는 이유는 단순히 부작용을 줄이는 데 그치지 않고 SC 전환과 예방적 관리 전략을 결합해 장기 치료의 부담을 낮추는 데 초점을 맞췄기 때문이다. 임 교수는 "IV 제형에서는 주입 관련 반응이나 피부 이상반응 등을 줄이기 위해 여러 예방요법을 추가해야 하지만 SC 제형은 투여 방식 자체를 바꿔 이러한 부담을 낮출 수 있다"면서 "예방약을 계속 추가하는 것보다 처음부터 SC로 치료하는 것이 환자와 의료진 모두의 부담을 줄이는 데 더 효과적인 접근"이라고 강조했다. SC 전환은 투여 편의성 측면에서도 이점이 크다. 리브리반트를 SC로 전환하면 기존 IV 제형처럼 장시간 병원에 머물 필요 없이 약 5분 안팎으로 투여할 수 있다. 투여 시간이 짧아지는 만큼 환자의 병원 체류시간뿐 아니라 의료진의 주사 준비와 투여 부담도 줄일 수 있다. 앞으로는 EGFR 변이 폐암 치료에서는 효과뿐 아니라 환자가 얼마나 편하게 치료를 이어갈 수 있느냐가 경쟁력을 가를 것이라는 게 임 교수의 시각이다. 임 교수는 렉라자·리브리반트 병용요법을 현존하는 EGFR 변이 비소세포폐암 1차 치료 전략 가운데 가장 강력한 치료법으로 꼽았다. 그는 "순수하게 치료 효과만을 고려한다면 병용요법을 1차 치료로 우선 선택할 것"이라며 "치료 초기에 선제적이고 적극적인 이상반응 관리가 이뤄진다면 환자들이 안정적으로 장기간 치료를 이어갈 수 있다"고 말했다. 다만 국내에서는 접근성이 과제로 남아 있다. 국내에서 렉라자는 1차 치료제로 급여 적용을 받고 건강보험 급여 적용을 받고 있지만 렉라자·리브리반트 병용요법에는 아직 급여가 적용되지 않는다. 병용요법을 선택할 경우 환자가 리브리반트 치료비를 전액 부담해야 한다는 얘기다. 임 교수는 "최근 리브리반트가 EGFR 엑손20 삽입 변이 치료제로 급여 적용을 앞두고 있고 급여 협상 과정에서 약가도 조정됐다"며 "조정된 약가가 1차 병용요법에도 적용된다면 환자의 비용 부담을 낮추고 치료 접근성을 높이는 데 도움이 될 것"이라고 했다. 이어 "효과가 명확하고 생존기간을 연장할 수 있는 치료제에는 급여를 적용해 환자가 효과적인 치료를 장기간 이어갈 수 있도록 할 필요가 있다"고도 했다. 임 교수는 장기적으로 EGFR 변이 폐암도 한 번의 치료 성적을 넘어 효과적인 치료를 오래 이어가며 관리하는 질환으로 변화할 것으로 내다봤다. 그는 "치료 성적이 계속 개선되면서 EGFR 변이 비소세포폐암도 고혈압이나 당뇨처럼 장기간 관리하며 암과 함께 살아가는 만성질환에 가까워질 수 있다"면서 "앞으로는 얼마나 효과적인 치료를 오래 지속할 수 있느냐가 더욱 중요해질 것"이라고 말했다.2026-09-17 06:00:52차지현 기자
-
 휴온스, 신약 공동개발 국책과제 3건 선정…바이오 협업 확대[데일리팜=최다은 기자] 휴온스가 바이오벤처들과 손잡고 mRNA-LNP, 항체-약물접합체(ADC), 펩타이드 등 서로 다른 모달리티의 신약 개발에 나선다. 정부가 선정한 신약 파이프라인 공동개발 과제 10건 가운데 3건에 공동연구개발 기관으로 참여하면서 오픈이노베이션 전략을 구체화하고 있다. 휴온스는 '2026년도 제약바이오벤처 협업기반 기술개발사업' 신약파이프라인 공동개발 트랙에서 서지넥스, 피노바이오, 펄스인마이어스와 각각 구성한 컨소시엄 3곳이 국책과제에 선정됐다고 14일 밝혔다. 이번 사업은 중소벤처기업부가 추진하고 중소기업기술정보진흥원(TIPA)이 전문기관으로 수행한다. 바이오벤처와 대·중견 제약사가 유망 신약 파이프라인의 후속 개발을 공동으로 추진하도록 지원하는 사업이다. 올해 신약파이프라인 공동개발 트랙에는 총 10개 과제가 선정됐으며, 이 가운데 3개 과제에 휴온스가 공동연구개발 기관으로 이름을 올렸다. 휴온스는 바이오벤처가 보유한 혁신 기술에 자사의 화학·제조·품질관리(CMC)와 생산, 비임상·임상 개발, 인허가(RA) 역량을 결합해 후보물질의 임상 진입을 지원한다는 계획이다. 서지넥스와는 난치성 당뇨병성 각막병증을 겨냥한 mRNA-LNP 점안제를 공동 개발한다. 서지넥스가 보유한 독자 전달 플랫폼 'RX-LNP'를 활용해 주사제 중심으로 개발돼 온 mRNA 치료제를 비침습적 점안제 형태로 개발하는 것이 목표다. 서지넥스는 각막 전달에 특화된 LNP 설계와 제형 개발을 담당하고, 휴온스는 안과 분야 개발 경험을 활용해 후보물질의 효능·안전성 검증과 목표제품특성(TPP) 기반 개발 전략 수립을 맡는다. 양사는 비임상 효능·안전성 데이터를 확보해 임상 진입 기반을 마련할 예정이다. 피노바이오와는 'PINOT-ADC' 플랫폼을 기반으로 한 ITGB6 표적 ADC 신약 후보물질 'PBX-004' 개발에 나선다. 휴온스는 임상 1상 프로토콜과 인허가 패키지 고도화를 비롯해 임상시험계획(IND) 제출과 규제기관 대응에 참여한다. 펄스인마이어스와는 PARP 억제제와 백금계 항암제에 내성을 보이는 상동재조합결핍(HRD) 고형암을 대상으로 펩타이드 항암제 'Pearl-101'의 피하주사 제형을 개발한다. 휴온스는 피하주사 제형의 기술적 타당성과 CMC·규제 적합성을 검토하고 제형 최적화와 IND 신청 준비를 지원할 예정이다. 휴온스는 이번 공동개발을 단순한 국책과제 수행에 그치지 않고 바이오벤처에서 발굴한 기술을 임상 단계까지 연결하는 'External R&D' 모델로 확대한다는 구상이다. 앞서 휴온스는 지난 4월 한국혁신의약품컨소시엄(KIMCo재단)과 중소기업기술정보진흥원이 이번 사업과 연계해 개최한 파트너링 데이에 주요 제약사로 참여해 바이오텍들과 협력 가능성을 논의했다. 송수영 휴온스 대표는 "이번 3건의 신약 공동개발 국책과제 선정은 꾸준히 추진해 온 오픈이노베이션이 구체적인 성과로 이어진 사례"라며 "서로 다른 모달리티의 혁신 기술을 가진 바이오벤처들과 협업해 임상 진입이라는 공동 목표에 속도를 내고 오픈이노베이션 성과를 지속해서 창출하겠다"고 말했다.2026-09-14 14:35:38최다은 기자
-
 바이오 CB 부메랑…주가 하락에 조기상환 봇물·현금 압박[데일리팜=차지현 기자] 바이오 기업의 자금조달 창구 역할을 했던 전환사채(CB)가 부메랑이 돼 돌아오고 있다. 주가 부진으로 CB 주식 전환 매력이 떨어지면서 투자자가 조기상환청구권을 행사해 원리금 회수에 나서는 사례가 늘고 있는 것이다. 보유 현금이 충분하지 않은 기업은 대규모 조기상환 요구가 한꺼번에 몰릴 경우 유동성 부담이 커질 수 있다는 우려가 나온다. 14일 금융감독원에 따르면 HLB는 지난 8일 제38회차 CB 중 권면액 13억원어치를 만기 전에 취득했다. 사채권자의 조기상환청구권(풋옵션) 행사에 따른 것으로 회사는 원금과 이자를 합쳐 14억525만원을 지급했다. 취득 물량은 등록 말소 후 소각할 예정으로 취득 후 남은 CB는 65억원이다. 같은 날 퀀타매트릭스도 제2회차 CB 중 권면액 64억5800만원어치를 만기 전에 취득했다. 사채권자가 풋옵션을 행사하면서다. 회사가 지급한 금액은 원금과 이자를 포함해 68억6948만원이다. 퀀타매트릭스가 이번 CB를 취득한 후 남은 CB 잔량은 3억6000만원이다. 앞서 루닛은 지난달 3일 사채권자의 조기상환청구에 따라 제1회차 CB 권면액 446억9480만원을 취득하면서 원리금 523억6396만원을 지급했다. 같은 달 31일에도 제2회차 CB 27억570만원에 대한 조기상환청구가 들어와 31억7027만원을 추가 지급했다. 덴티스와 압타바이오 등에서도 투자자들의 원리금 회수가 이어졌다. 덴티스는 지난달 24일 제3회차 CB 105억원 전액에 대한 조기상환청구를 받아 111억4678만원을 지급했다. 압타바이오도 같은 날 44억4600만원 규모 CB를 만기 전 취득하면서 원리금 48억5826만원을 지급했다. 한국파마와 프리시젼바이오, 차바이오텍, 에스바이오메딕스, 나이벡, HLB생명과학 등에서도 사채권자의 조기상환청구권 행사가 이어졌다. 최근 바이오 기업의 만기 전 CB 조기 상환 사례가 속속 이어지고 있다. 최근 한 달여간 CB 만기 전 취득 관련 공시를 올린 바이오·헬스케어 기업만 17곳에 달한다. 이 가운데 루닛과 HLB테라퓨틱스, HLB생명과학 등은 같은 기간 두 차례씩 관련 공시를 올렸다. CB는 채권과 주식의 성격을 함께 가진 주식연계채권이다. 기업은 투자자에게 일정한 이자를 지급하는 대신 정해진 전환가격으로 주식으로 바꿀 수 있는 권리를 부여한다. 주가가 전환가를 웃돌면 투자자는 주식으로 전환해 차익을 기대할 수 있지만 주가가 전환가를 밑돌면 전환 유인이 떨어진다. 이때 일정 시점부터 원금과 약정 이자를 돌려달라고 요구할 수 있는 권리가 조기상환청구권, 이른바 풋옵션이다. 바이오 기업의 만기 전 CB 취득이 무조건 악재는 아니다. 주식으로 전환하기 전까지 CB는 회계상 부채로 인식된다. 자금 여력이 넉넉한 기업이 CB를 조기상환하면 재무구조가 개선될 수 있다. 일반 주식 투자자 입장에선 CB 발행으로 인한 잠재적 물량(오버행) 우려도 해소할 수 있다. 그러나 주가 하락으로 채권자가 풋옵션을 요청한 경우엔 의미가 다르다. 채권자가 CB를 만기까지 보유해도 실익이 없다고 판단, 투자에서 발을 빼는 것으로 볼 수 있다. 투자자들이 국내 바이오 업종에 대한 주가 전망을 다소 부정적으로 내다본 셈이다. 무엇보다 잉여자금이 부족한 기업은 유동성 위기에 처할 수도 있다. 수익원 없이 신약개발에 막대한 비용과 기간을 투자해야 하는 바이오 기업은 자금 사정이 넉넉치 않은 편이다. 자금줄이 막혀 연구개발(R&D)이나 임상계획 등에 차질이 생기는 걸 넘어, 생존 문제에 직면할 수 있다는 얘기다. 이런 상황에서 기업이 기존 CB 상환을 위해 다시 CB를 발행하거나 차입에 나서면 '돌려막기' 우려가 불거질 수 있다. 당장의 상환 부담은 넘길 수 있지만 부채가 사라지는 것이 아니라 만기만 뒤로 미뤄지는 데 그칠 수 있어서다. 새 CB의 금리나 전환가격 등 조건이 기존보다 불리하다면 이자 부담과 잠재적 지분 희석 가능성까지 확대할 가능성도 존재한다. 덴티스가 대표적이다. 덴티스는 지난달 24일 제3회차 CB 105억원 전액에 대한 풋옵션 행사에 대응하면서 제4회차 CB로 조달한 80억원과 보유자금을 상환 재원으로 사용했다. 기존 CB 상환을 위해 신규 CB를 활용한 차환 방식으로 단기 유동성 부담은 낮췄지만 향후 새 CB의 상환과 전환 부담이 다시 남는 구조다. 물론 최근 만기 전 CB 취득이 모두 주가 부진에 따른 투자자의 자금 회수인 것은 아니다. 오히려 회사가 먼저 CB를 거둬들여 잠재적인 주식 전환 물량을 줄이는 사례도 있다. 뷰노는 지난달 26일 제2회차 영구전환사채의 잔여 권면액 88억4000만원 전액에 대해 발행회사의 중도상환권을 행사했다. 원금과 상환이자를 합쳐 93억4219만원을 자기자금으로 지급하면서 해당 CB를 모두 정리했다. 선바이오도 지난 7일 제4회차 CB 15억원에 대해 발행회사가 매도청구권(콜옵션)을 행사했다. 투자자가 원리금을 돌려달라고 요구한 것이 아니라 회사가 사채권자에게 CB를 넘기도록 요구한 경우다. 회사가 CB를 회수해 소각하면 향후 주식으로 전환될 수 있는 물량이 줄어 오버행과 기존 주주의 지분 희석 우려를 낮출 수 있다. 현금을 지급하는 대신 CB를 자본으로 바꾼 사례도 있다. HLB테라퓨틱스는 제17회차 CB 60억원을 출자전환을 통해 정리했다. 원리금 61억990만원을 제3자배정 유상증자 납입자금과 상계하고 사채권을 소각하는 방식이다. 회사 입장에서는 대규모 현금 유출 없이 부채를 없앨 수 있지만 신주가 발행되는 만큼 기존 주주의 지분은 희석될 수 있다. 에스티팜은 회사가 먼저 CB 회수에 나선 경우다. 에스티팜은 지난달 10일 제2회차 CB 300억원을 만기 전에 취득했다. 이 가운데 295억5000만원은 회사가 콜옵션을 행사해 직접 회수한 물량이고 사채권자의 풋옵션 행사분은 4억5000만원에 불과했다. 충분한 현금 여력을 바탕으로 잠재 오버행 부담을 관리하기 위한 조치라는 게 회사 측 입장이다.2026-09-14 12:01:36차지현 기자
-
 기술 쇼핑에서 사업화 동행으로…제약 오픈이노베이션 진화[데일리팜=차지현 기자] 국내 제약사들의 오픈이노베이션 전략이 한층 다양해지고 있다. 과거 외부 기업과 업무협약(MOU)을 맺거나 유망 바이오벤처를 발굴하는 데 무게를 뒀다면 최근에는 글로벌 제약사나 해외 바이오 클러스터와 연계해 사업화까지 지원하는 자체 협업 플랫폼을 구축하는 등 협력 범위가 넓어지는 모습이다. SK케미칼·GC녹십자, 오픈이노베이션 '사업화 성과' 입증 11일 제약바이오 업계에 따르면 SK케미칼은 9일 서울 포시즌스호텔에서 열린 '2026 글로벌 오픈이노베이션 위크-바이오헬스'에서 '바이오헬스 글로벌 오픈이노베이션 활성화 유공 포상' 단체 부문 보건복지부 장관 표창을 수상했다. 이 포상은 글로벌 파트너십을 기반으로 기술협력과 공동연구, 기술이전 등을 통해 바이오헬스 분야 오픈이노베이션 활성화에 기여한 기업과 개인에게 수여한다. SK케미칼은 글로벌 제약사 아스트라제네카와 당뇨병 복합제를 공동개발하고 자체 생산 역량과 파트너사의 글로벌 허가·판매 역량을 연계해 다국가 상용화로 이어간 성과를 인정받았다. 양사는 2020년 공동개발 협력을 시작해 SK케미칼이 생산을, 파트너사가 글로벌 허가와 판매를 담당하는 협력 체계를 구축했다. 시다프비아는 2023년 국내 허가 후 청주공장에서 상업생산에 들어갔으며 현재 아시아와 중남미 등 10개국 이상에서 상용화됐다. GC녹십자도 오픈이노베이션을 실제 글로벌 사업화 성과로 연결한 사례로 주목받았다. 녹십자는 '2026 오픈이노베이션 활성화 유공 포상'에서 한국제약바이오협회장 표창을 받았다. 자체 개발한 대상포진 백신 후보물질을 미국 법인 큐레보(Curevo)에 이전하고 글로벌 임상개발을 진행해 사업화 성과를 거둔 점이 높은 평가를 받았다. 앞서 녹십자는 2018년 글로벌 백신 시장 진출을 위해 미국 시애틀에 큐레보를 설립했다. 이후 녹십자와 목암생명과학연구소가 공동 개발한 대상포진 백신 후보물질 '아메조스바테인'(CRV-101) 글로벌 임상 개발을 맡겼다. 큐레보는 미국 현지에서 임상을 진행하는 동시에 글로벌 투자자들로부터 외부 자금을 유치해 개발 부담과 리스크를 분산했고 후보물질을 임상 3상 진입 가능 단계까지 끌어올렸다. 올 5월 일라이 릴리가 큐레보 인수를 결정하면서 녹십자는 보유 지분 전량을 최대 4599억원에 처분하게 됐다. 큐레보 설립 이후 약 8년 만에 최초 취득금액의 17배에 달하는 회수 성과를 거둔 셈이다. 국내에서 개발한 후보물질을 별도 법인에 이전해 개발을 진행한 뒤 글로벌 제약사 인수로 연결한 대표적인 '뉴코'(NewCo) 방식 오픈이노베이션 사례다. 스타트업 발굴 넘어 공동개발로…서울바이오허브 협력 확대 최근 국내 제약사의 오픈이노베이션 활동이 더욱 활발해지는 분위기다. 특히 단순히 외부 기술을 찾고 협약을 체결하는 수준에서 나아가 기술검증과 공동연구, 글로벌 사업화까지 이어지는 구조로 다양해지고 있다. 해외 바이오 클러스터와 협력해 현지 스타트업을 육성하거나 별도 오픈이노베이션 거점을 만들고 제약사와 벤처·투자자를 연결하는 상시 플랫폼을 구축하는 방식도 눈에 띈다. 삼성바이오에피스와 SK바이오팜, 대원제약 등은 서울바이오허브와 손잡고 각각의 연구개발(R&D) 수요에 맞는 바이오벤처를 발굴 중이다. 삼성바이오에피스는 지난 7월 2026 '서울바이오허브-삼성바이오에피스 오픈이노베이션 프로그램' 참여기업으로 프레이저테라퓨틱스와 바이온사이트를 선정했다. 프레이저테라퓨틱스는 차세대 표적단백질분해(TPD) 플랫폼을, 바이온사이트는 인공지능(AI) 기반 화학단백질체학 플랫폼을 보유하고 있다. 삼성바이오에피스는 선정 기업에 기술 고도화와 멘토링, 사업화 컨설팅 등을 제공한다. 프로그램이 끝난 뒤에는 최종 평가를 거쳐 공동연구와 기술이전, 공동사업화 등 실질적인 후속 협력 가능성까지 검토할 예정이다. 단순히 스타트업을 발굴하는 데 그치지 않고 유망 기술을 조기에 검증해 실제 R&D 협력으로 연결하는 구조다. 대원제약은 서울바이오허브와의 협력을 3년째 이어가고 있다. 대원제약은 올해 약물전달기술(DDS) 분야 옴니아메드와 큐리오사바이오사이언스를 오픈이노베이션 프로그램 참여기업으로 최종 선정했다. 두 기업은 향후 1년간 대원제약과 기술실증(PoC), 공동연구 검토, R&D 방향성 자문, 사업화 전략 고도화 등을 진행한다. 기존 프로그램이 실제 계약으로 이어진 사례도 나왔다. 대원제약은 2024년 프레이저테라퓨틱스와 신약 공동개발과 기술이전 계약을 체결했고 유노비아와 소화성 궤양 치료제 공동개발·제조·판매 계약을 맺었다. 지난해에는 아토매트릭스와 신약개발 AI 모델링 연구용역 계약을 체결했다. 스타트업 선발과 육성 이후 실제 공동개발이나 기술이전으로 연결하는 체계를 만들어가고 있는 셈이다. SK바이오팜도 서울바이오허브를 기술 발굴 창구로 활용하고 있다. SK바이오팜은 지난해 11월 서울바이오허브와 오픈이노베이션 프로그램 운영을 위한 MOU를 체결했다. SK바이오팜의 기술 수요에 부합하는 바이오·의료 창업기업을 선정하고 글로벌 신약개발 경험을 바탕으로 R&D 진단과 연구계획 수립 등을 지원하는 방식이다. SK바이오팜은 협력 분야를 기존 주력인 중추신경계(CNS)를 넘어 항암과 방사성의약품 등 신규 모달리티로 넓혔다. 선정 기업에는 1년간 서울바이오허브 입주 임대료를 지원한다. 또 서울바이오허브의 연구 인프라와 투자유치, 홍보, 글로벌 진출, 비즈니스 네트워킹 프로그램도 연계한다. 해외 클러스터부터 글로벌 빅파마까지…협업 무대 해외로 해외 바이오 생태계를 직접 오픈이노베이션 거점으로 활용하려는 움직임도 눈길을 끈다. 셀트리온은 일본 최대 바이오 클러스터인 고베 바이오메디컬 혁신 클러스터(KBIC)와 손잡고 '2026 KBIC-셀트리온 글로벌 스케일업 프로그램'을 가동했다. 일본 전역에서 항체와 펩타이드, 저분자화합물, 항노화 등 셀트리온의 기술 수요와 연계할 수 있는 스타트업을 모집해 내년 3월 최종 2곳을 선정할 예정이다. 선정 기업에는 기술만 들여다보는 수준을 넘어 R&D와 임상, 허가, 생산, 글로벌 상업화에 이르는 전 과정의 멘토링과 기술자문을 제공한다. KBIC 운영기관인 고베의료산업도시추진기구(FBRI)는 R&D와 특허·지식재산권, 사업전략 분야 전문가를 기업별로 연결한다. 향후 셀트리온과 공동연구를 추진하거나 차세대 파이프라인으로 연결하는 방안도 검토한다. 셀트리온은 2023년부터 KBIC가 운영하는 간사이 라이프사이언스 액셀러레이터 프로그램(KLSAP)에 참여해왔다. 고베에 거점 오피스를 설치하고 LINK-J, 일본무역진흥기구(JETRO) 등과 네트워크를 구축한 데 이어 이번에는 현지 스타트업을 직접 육성하는 프로그램으로 협력 범위를 확대한 것이다. 차바이오텍은 한국노바티스와 협력해 판교 제2테크노밸리에 조성 중인 CGB(Cell Gene Bioplatform)를 기반으로 오픈이노베이션 체계를 구축하고 있다. 아예 연구부터 임상과 생산, 글로벌 사업개발까지 한데 모은 오픈이노베이션 거점을 만들겠다는 전략이다. 이 같은 구상의 핵심은 CGB 내 약 1만㎡(3000평) 규모로 마련하는 'K-Bio CIC 오픈이노베이션센터'다. 올해 하반기 본격 운영을 목표로 공유 실험실과 연구설비뿐 아니라 임상 접근성, 제조·품질관리기준(GMP) 생산 연계, 글로벌 사업개발(BD) 지원까지 한곳에서 제공한다. 차바이오텍의 세포·유전자치료제 R&D 역량과 미국·한국·일본 생산 네트워크를 활용해 스타트업의 기술검증부터 임상, 생산, 사업화, 글로벌 파트너링까지 전 주기를 연결한다는 아이디어다. 한국노바티스도 센터에서 운영하는 프로그램에 참여해 글로벌 제약사 관점의 기술 자문과 멘토링, 네트워크 연계를 지원하고 유망 바이오 기술 발굴과 협력 기회 모색에 나설 예정이다. 한미약품은 바이오벤처와 제약업계, 자본시장을 연결하는 플랫폼을 구축했다. 한미약품은 지난 7월 키움증권과 'Hanmi × Kiwoom Bio Innovation Day'를 열고 국내 바이오벤처 10곳의 기업설명회(IR Pitch)와 투자기관 간 1대1 미팅을 진행했다. 행사에는 행사에는 벤처캐피털(VC)과 사모펀드(PE), 증권사, 전략적투자자(SI) 등 80여명이 참여했다. 대웅제약도 외부 혁신 기술을 내부 역량과 연결하는 'C&D'(Connect & Development) 전략을 펼치고 있다. 중소벤처기업부 TIPS 운영사로 스타트업을 발굴·육성하는 동시에 자체 오픈이노베이션 프로그램 '이노베어'를 5년 연속 운영하고 있다. 이를 통해 초기 기업 발굴에서 공동개발까지 이어지는 협력 체계를 구축했다. 유한양행은 공공 연구기관의 인력과 인프라를 활용하는 공동 R&D 모델을 택했다. 최근 케이메디허브와 업무협약을 맺고 신약 공동연구 과제 발굴·수행, 연구인력 교류, 연구시설·첨단장비 상호 지원 등을 추진하기로 했다. 향후 구체적인 연구 수요에 따라 실질적인 공동연구와 기술협력으로 확대한다는 계획이다. 제약바이오 업계의 R&D 비용 부담이 커지고 신약개발 불확실성도 높아지면서 외부 기술과 역량을 활용하는 오픈이노베이션의 중요성이 더욱 커지고 있다는 분석이다. 향후 실제 공동개발과 기술이전, 글로벌 사업화 성과로 이어지는 실질적인 오픈이노베이션 모델을 얼마나 구축하느냐가 기업의 R&D 경쟁력을 좌우할 것이라는 전망도 나온다.2026-09-11 06:00:58차지현 기자
-
 [기자의 눈] SK바이오팜의 새 파이낸셜 스토리[데일리팜=차지현 기자] SK그룹에는 여느 기업과 조금 다른 경영 언어가 있다. 바로 '파이낸셜 스토리'다. 단순히 매출과 이익을 늘리는 데 그치지 않고 회사가 어디로 향하는지, 어떻게 성장할 것인지에 대한 설득력 있는 이야기가 있어야 한다는 철학이다. 미래 사업 방향을 구체화하고 이를 시장과 공유해 기업가치를 높이는 일종의 경영 방법론이기도 하다. SK바이오팜 역시 자신만의 파이낸셜 스토리를 만들어왔다. 2022년 이동훈 사장 취임 후 회사가 제시한 경영 전략은 명확하다. 자체 개발 뇌전증 신약 '세노바메이트'(미국 제품명 엑스코프리)를 미국에서 직접 판매해 안정적인 현금창출 구조를 만들고 여기서 벌어들인 돈으로 새로운 성장축을 확보한다는 것이 핵심이다. 이 같은 청사진은 상당 부분 현실이 됐다. 세노바메이트는 미국 시장에서 가파르게 성장하며 블록버스터급 신약으로 자리매김했다. 올 상반기 세노바메이트는 미국에서만 4221억원의 매출을 올렸고 6월 월간 처방은 4만9155건으로 역대 최고치를 기록했다. 매출 증가가 이익 확대로 직결되는 영업 레버리지 효과가 본격화하면서 이 회사의 올 상반기 영업이익률은 39%까지 올라섰다. 세노바메이트를 이을 차세대 성장동력도 확보했다. 회사는 2023년 미국 로이반트로부터 프로테오반트사이언스를 인수해 표적단백질분해(TPD) 기술과 연구 플랫폼을 확보했다. 2024년에는 홍콩 풀라이프테크놀로지스로부터 방사성의약품(RPT) 후보물질 'SKL35501'을 도입했다. 지난해에는 미국 위스콘신대 기술이전기관으로부터 두 번째 RPT 후보물질 'SKL37321'까지 확보하며 파이프라인을 넓혔다. 여기에 최근 후속 상업화 자산까지 더하며 성장 전략을 한층 구체화했다. 바이오헤이븐으로부터 뇌전증 신약 후보물질 '오파칼림'을 도입하면서다. 반환 의무가 없는 선급금(업프론트) 4억달러(5532억원)를 포함해 총 계약 규모가 최대 7억9500만달러(1조1000억원)에 달한다. 계약금으로만 지난해 SK바이오팜 연간 영업이익의 2.7배를 한 번에 투입하는 통 큰 결정을 내린 것이다. 특히 이번 오파칼림 도입에는 SK바이오팜이 그동안 강조해온 파이낸셜 스토리가 잘 녹아 있다. 오파칼림은 세노바메이트와 같은 뇌전증 치료제지만 작용기전이 달라 보완적 시너지를 기대할 수 있다. SK바이오팜이 이미 미국에서 대규모 영업망을 구축한 만큼 추가 비용을 크게 늘리지 않고 함께 판매할 수 있다는 점도 강점으로 꼽힌다. 실제 자산가치 평가 과정에서 외부평가기관은 오파칼림의 2042년 미국 순매출을 20억7913만달러로 추정했다. 세노바메이트를 잇는 또 하나의 대형 품목을 그리고 있는 셈이다. 영업이익률 전망은 더욱 과감하다. 외부평가기관이 제시한 영업이익률은 72%로 100원을 벌면 72원을 영업이익으로 남길 수 있다고 봤다. 오파칼림의 성장성과 수익성에 대한 높은 기대를 보여주는 대목이다. SK바이오팜이 오파칼림과 함께 '시간'까지 샀다는 점은 더욱 주목할 만하다. 신약개발은 단기간에 성과를 내기 어려운 사업이다. 현금흐름이 안정적일수록 개발 일정에 쫓기지 않고 더 긴 호흡으로 연구개발을 이어갈 수 있다. SK바이오팜은 이번 오파칼림 도입으로 향후 14~15년간 현금창출 기반이 이어질 것으로 내다봤다. 회사가 단기 성과에 쫓기지 않고 실패 위험이 큰 신약개발에도 더 과감하게 나설 수 있게 됐다는 얘기다. 물론 오파칼림을 도입했다고 해서 새로운 파이낸셜 스토리가 완성된 것은 아니다. 임상과 허가라는 관문이 남아 있고 기대만큼 성장하지 못할 가능성도 있다. 그럼에도 하나의 신약으로 현금을 만들고 그 현금으로 후속 제품과 미래 기술에 다시 투자하는 SK바이오팜의 행보는 국내 바이오텍이 꿈꾸는 이상적인 성장 모델에 가깝다. 새로운 성장 경로를 개척 중인 SK바이오팜이 또 어떤 이야기를 써 내려갈지 기대해본다.2026-09-10 06:00:40차지현 기자
-
 R&D부터 임상 MD까지…SK바팜, 글로벌 인재 6명 영입[데일리팜=김진구 기자] SK바이오팜이 뇌전증치료제 '세노바메이트(미국 제품명 엑스코프리)'의 뒤를 이을 차세대 성장동력 확보에 속도를 내고 있다. 2025년 이후 글로벌 제약사 출신 연구개발(R&D) 및 임상 전문가 6명을 잇달아 영입하며 신약 발굴과 임상개발 역량을 보강했다. 단기적으로는 '오파칼림(BHV-7000)'을 통해 CNS 상업화 제품을 확대하고, 중장기적으로는 방사성의약품 치료제(RPT)와 표적단백질분해(TPD) 등 새로운 모달리티에서 신약 확보를 노리는 다각적인 성장 전략이다. 2년 새 글로벌제약사 인재 6명 영입…R&D 전열 재정비 8일 업계에 따르면 SK바이오팜은 이날 글로벌 신경과학 R&D 전문가 김태호 박사를 뉴로사이언스 본부장(VP)으로 영입했다. 김 본부장은 노바티스에서 12년간 신경과학 분야 신약개발을 담당하며 후보물질 발굴부터 전임상, 초기 임상개발, 포트폴리오 전략까지 경험한 인물이다. SK바이오팜은 기존 CNS 연구 기능을 CEO 직속 뉴로사이언스 본부로 확대하고 차세대 CNS 파이프라인 발굴 역량을 강화할 방침이다. 이번 영입에 앞서 지난해부터 글로벌 빅파마 출신 인재들이 잇달아 합류했다. 지난해 2월에는 SK바이오팜의 미국 자회사 SK라이프사이언스랩스가 GSK 출신 라이언 크루거 박사와 스티븐 나이트 박사를 각각 생물학과 화학 부문 책임자로 영입했다. 크루거 박사는 암 생물학과 후성유전학을 기반으로 신약 후보물질의 발굴과 초기 임상 단계 전환 경험을 갖춘 연구자다. 나이트 박사는 GSK에서 25년 이상 저분자화합물‧표적단백질분해(TPD) 기반 신약 후보물질 개발을 이끈 의약화학 전문가로 평가된다. 같은 시기 SK라이프사이언스에는 임상개발을 담당할 의료전문가들도 합류했다. 소아신경학 전문가인 이블린 시 박사는 CNS 임상 부문 의료책임자로 영입돼 뇌전증을 비롯한 신경계 질환 임상개발을 맡았다. 항암 분야 전문가인 마커스 레플러 박사는 항암 및 방사성의약품 치료제(RPT) 임상 부문 의료책임자로 합류했다. 연구 단계에서 후보물질을 발굴하는 연구자뿐 아니라 실제 환자 대상 임상개발을 이끌 수 있는 MD를 동시에 확보한 셈이다. 올해 7월에는 BMS와 애브비 등 글로벌 제약사에서 18년 이상 항암 임상과 신약 개발 경험을 쌓은 김수영 MD가 임상개발 부사장(VP)으로 합류했다. 2025년 이후 영입 인재들의 전문 분야는 CNS와 항암을 양대 축으로 RPT와 TPD까지 영역이 분산돼 있다는 분석이다. 연구 단계의 후보물질 발굴 역량과 개발 단계의 임상·의학 전문성을 함께 확보했다는 점이 눈에 띈다. 이러한 인재 영입은 SK바이오팜의 사업 확장 방향과 맞물린다. 기존 핵심 영역인 CNS에서는 차세대 신약 발굴 역량을 강화하는 동시에 항암 분야에서는 RPT와 TPD라는 새로운 모달리티를 키우고 있다. 글로벌 빅파마에서 실제 신약개발을 경험한 인재들을 각 분야에 배치하면서 향후 글로벌 임상과 상업화를 염두에 둔 조직 기반을 갖추는 과정으로 풀이된다. ‘넥스트 엑스코프리’ 찾기…단기 ‘오파칼림’→장기 ‘RPT’·‘TPD’ SK바이오팜의 넥스트 엑스코프리 성장전략에서 가장 눈에 띄는 변화는 오파칼림이다. 회사는 지난달 뇌전증 신약 후보물질 오파칼림을 도입하며 엑스코프리 이후 두 번째 상업화 제품 확보에 나섰다. 기존 주력 분야인 CNS에 속하는 오파칼림은 미국에서 이미 구축한 직접판매 조직과 상업화 역량을 활용할 수 있다는 점에서 후속 제품으로서 의미가 있다. SK바이오팜은 2029년 미국 출시를 목표로 하고 있다. 오파칼림은 엑스코프리의 성공을 다른 제품으로 확장하는 비교적 가까운 성장축이다. SK바이오팜은 엑스코프리를 통해 신약 후보물질 발굴부터 미국 임상, 허가, 직접판매까지 전주기 역량을 확보했다. 오파칼림을 추가하면서 자체 개발 신약 하나에 의존하는 구조에서 벗어나 외부에서 유망 후보물질을 확보하고 기존 상업화 플랫폼을 활용하는 방식으로 제품 포트폴리오를 확대하고 있다. 장기적으로는 RPT와 TPD가 새로운 성장축으로 자리 잡고 있다. RPT 후보물질 SKL35501은 현재 임상 1상이 진행되고 있으며, TPD 분야에서는 p300 Degrader 등 후보물질 개발이 이어지고 있다. 특히 TPD 연구를 담당하는 SK라이프사이언스랩스에 GSK 출신 연구진을 배치한 것은 새로운 모달리티를 단순 검토하는 수준을 넘어 실제 신약개발 조직으로 육성하려는 움직임으로 해석된다. RPT 역시 후보물질 개발과 함께 사업 기반을 확대하고 있다. SK바이오팜은 방사성동위원소와 킬레이터 관련 기술 및 공급망 확보 등을 추진하며 RPT 사업의 자체 역량을 강화하고 있다. 향후 추가 후보물질의 임상 진입과 플랫폼 경쟁력 확보가 이어진다면 CNS 중심이었던 회사의 사업구조를 항암으로 확장하는 핵심 축으로 발전할 가능성이 있다. 결국 최근 2년간의 인재 영입은 SK바이오팜이 ‘넥스트 엑스코프리’를 준비하는 방식을 보여준다. 2025년 이후 합류한 6명의 인재는 CNS 신약 발굴부터 TPD 연구, RPT 임상, 항암 임상개발까지 서로 다른 영역을 담당하고 있다. 이는 후속 신약 하나를 찾는 데 그치기보다 여러 영역에서 후보물질을 확보하고 이를 글로벌 임상과 상업화로 연결하는 구조를 만들려는 움직임으로 해석된다. 엑스코프리가 SK바이오팜의 첫 번째 성장엔진이었다면 오파칼림은 그 뒤를 잇는 단기 상업화 축, RPT와 TPD는 장기적인 신약개발 축이라는 분석이다. 엑스코프리에서 창출되는 현금과 미국 직판 역량을 후속 제품과 새로운 모달리티에 연결해 단일 신약을 넘어 다수의 성장엔진을 갖춘 빅 바이오텍으로 전환할 수 있을 것이란 전망이 나온다.2026-09-09 06:00:48김진구 기자
-
 1조 베팅한 SK바팜 신약후보물질 '오파칼림' 기대와 그늘[데일리팜=차지현 기자] SK바이오팜이 1조원대에 도입한 뇌전증 신약 후보물질 오파칼림의 기대와 부담이 구체적으로 드러났다. 2029년 미국 출시 이후 2042년 순매출 20억달러를 넘어설 것으로 전망됐지만, 상업화 이후 계약 상대방인 바이오헤이븐과 원개발사 크놉에 각각 판매 로열티를 지급해야 한다. 8일 바이오 업계에 따르면 SK바이오팜이 뇌전증 신약 후보물질 '오파칼림'(BHV-7000)과 기타 칼륨채널(Kv7) 활성화제 화합물, Kv7 디스커버리 플랫폼 등을 도입하는 과정에서 평가한 관련 자산의 가치는 9억960만달러(1조2581억원)다. 이는 SK바이오팜이 체결한 최대 계약금액보다 14%가량 높은 수준이다. 해당 가치 평가는 오파칼림이 향후 창출할 매출에서 원가와 연구개발(R&D)비, 판매관리비, 운전자본 등을 차감해 잉여현금흐름을 계산하고 임상 성공확률과 시간가치를 반영해 현재가치로 환산하는 방식으로 이뤄졌다. 일반적인 현금흐름할인법(DCF)에 신약개발 실패 위험을 추가로 반영한 것이다. 앞서 SK바이오팜은 지난달 26일 바이오헤이븐(Biohaven) 바이오사이언스 아일랜드로부터 오파칼림과 기타 Kv7 활성화제 화합물, Kv7 신약발굴 플랫폼에 대한 전세계 독점 개발·상업화 권리를 확보하는 계약을 체결했다. 총 계약규모는 최대 7억9500만달러(1조995억원)로 이 가운데 반환 의무가 없는 선급금(업프론트)은 4억달러(5532억원)다. 제품 판매에 따른 경상기술료(로열티)는 별도다. 오파칼림은 뇌 신경세포의 흥분성을 조절하는 Kv7.2·Kv7.3 칼륨채널을 선택적으로 활성화하는 경구용 항발작 후보물질이다. 과도하게 흥분한 신경세포를 안정시켜 발작 발생을 억제하는 기전이다. 기존 일부 항발작제와 달리 감마아미노부티르산(GABA) 수용체에 대한 영향이 상대적으로 적어 중추신경계 부작용을 낮출 가능성이 경쟁력으로 꼽힌다. 오파칼림의 원개발사는 미국 크놉 바이오사이언스(Knopp Biosciences)다. 바이오헤이븐은 2022년 2월 크놉 자회사 채널 바이오사이언스 인수 계약을 맺고 같은 해 4월 거래를 완료하면서 Kv7 플랫폼과 오파칼림을 확보했다. 당시 크놉이 받은 대가는 현금 3500만달러와 6500만달러 상당 바이오헤이븐 주식으로 초기 대가만 1억달러에 달했다. 이후 개발·허가 등에 연동된 마일스톤과 판매 로열티 조건도 붙었다. 현재 오파칼림은 성인 부분발작 환자를 대상으로 글로벌 임상 2·3상 'RISE2'와 'RISE3'을 진행 중이다. RISE3은 지난 6월 환자 모집을 마쳐 올 하반기 톱라인 결과 공개를 앞뒀다. 앞선 임상 2상 이후 장기 효과와 안전성을 확인한 공개연장시험(OLE)에서는 75mg 투여 환자의 54%가 연속 6개월간 발작 빈도를 50% 이상 줄이는 효과를 보였다. 외부평가기관인 신한회계법인은 오파칼림이 임상과 허가에 성공해 2029년 미국에 출시된다는 전제 아래 향후 매출과 현금흐름을 추정해 자산가치를 산정했다. 미국 부분발작 치료제의 전체 처방건수는 2016~2025년 연평균 증가율인 2.6%가 앞으로도 이어진다고 가정했다. 오파칼림의 시장점유율은 출시 첫해인 2029년 0.1%에서 2030년 0.4%, 2035년 1.9%, 2040년 2.9%로 높아지는 것으로 봤다. 처방가격은 유사제품 4종의 2025년 평균 가격에 20.0% 프리미엄을 붙인 1550.3달러를 기준으로 매년 4.6%씩 상승할 것으로 봤다. 여기서 리베이트와 각종 할인 등을 감안해 실제 매출은 처방가격의 52.0%만 반영했다. 이 같은 가정에 따라 오파칼림은 2029년 미국 출시 첫해 2114만달러의 순매출을 올린 뒤 출시 14년차인 2042년 미국 순매출 20억7913만달러로 정점을 찍는 것으로 추정했다. 이후 2043년 독점권 상실(LOE)을 반영해 점유율은 1.6%로 떨어지고 순매출도 10억6173만달러로 감소하는 것으로 내다봤다. 여기에 임상과 품목허가를 거쳐 상업화에 성공할 누적 확률 71.9%와 할인율 14.4%를 적용해 최종 자산 가치를 도출했다. 특히 오파칼림 출시 중반 이후 70%가 넘는 영업이익률을 거둘 것으로 추정한 점도 주목할 만하다. 신한회계법인은 오파칼림의 영업이익률이 2040년 71.5%, 2041년 71.6%, 2042년 72.3%에 이를 것으로 내다봤다. SK바이오팜의 올 상반기 영업이익률 39.3%보다 30%포인트 이상 높은 수준이다. 높은 수익성의 배경에는 낮은 비용 구조가 있다. 신한회계법인은 미국 유사 바이오텍의 평균치를 토대로 매출의 10.9%를 원가, 17.3%를 판매관리비로 반영했다. SK바이오팜이 세노바메이트를 통해 이미 150여명 규모의 현지 전문 영업조직과 유통 인프라를 구축한 만큼 추가 비용을 크게 늘리지 않고 오파칼림을 함께 판매할 수 있다는 계산이다. SK바이오팜이 업프론트로만 지난해 연간 영업이익(2039억원)의 세 배에 육박하는 금액을 투입하면서까지 오파칼림 권리 확보에 나선 것은 향후 상업화 가능성과 매출 성장성, 높은 수익성을 함께 고려한 결정이라는 분석이다. SK바이오팜이 오파칼림을 연매출 20억달러를 넘기면서 70%대 영업이익률까지 낼 수 있는 고수익 블록버스터 자산으로 평가했다는 의미다. 양사가 맺은 상호 경쟁금지(non-compete) 조항도 눈길을 끈다. SK바이오팜과 바이오헤이븐은 제품의 첫 상업 판매일로부터 수년간 전 세계 시장에서 경쟁 Kv7 활성화제 화합물을 독자적으로 개발·제조·상업화하거나 제3자의 관련 연구를 지원할 수 없도록 제한했다. 현재 Kv7 계열에서는 제논파마슈티컬스가 '아제투칼너'가 선두를 달리고 있다. 제논은 지난 3월 아제투칼너 임상 3상 결과를 공개하고 올 3분기 미국 식품의약국(FDA) 허가신청을 앞뒀다. 아제투칼너가 계획대로 허가를 받으면 뇌전증 분야 최초의 Kv7 계열 치료제가 된다. 아제투칼너가 상업화에 한발 앞선 상황에서 후발주자인 오파칼림의 시장가치를 지키고 후속 Kv7 후보군까지 안정적으로 키우기 위해 안전장치를 둔 것으로 해석된다. 다만 오파칼림이 상업화에 성공해 매출이 늘어날수록 계약상 지급해야 할 로열티 부담도 함께 늘어난다는 점은 향후 수익성에 부담으로 작용할 수 있다. 바이오헤이븐이 지난달 26일 미국 증권거래위원회(SEC)에 공개한 현행보고서(Form 8-K)와 라이선스 계약 원문에 따르면 SK바이오팜은 미국에서 오파칼림과 일부 항발작 제품을 판매할 경우 바이오헤이븐에 순매출 구간별로 10%대 중반(mid-teens)에서 20%대 초반(low twenties)의 경상기술료를 지급한다. 미국 외 매출에는 한 자릿수 중반 수준의 로열티가 적용된다. 여기에 원개발사 크놉 몫이 별도로 붙는다. SK바이오팜이 바이오헤이븐의 기존 계약상 의무를 넘겨받으면서 Kv7 제품의 전세계 순매출에 대해 한 자릿수 중반(mid-single digit)의 별도 로열티를 크놉에 지급해야 한다. 이 로열티는 바이오헤이븐에 지급하는 로열티와 별개이며 서로 상계되지 않는다. 미국에서 오파칼림 매출이 발생하면 바이오헤이븐에 10%대 중반~20%대 초반의 로열티를 지급하는 동시에 원개발사 크놉에도 한 자릿수 중반의 로열티를 별도로 지급해야 한다는 얘기다. 사실상 SK바이오팜이 상용화 이후 약을 팔 때마다 두 회사에 지불해야 하는 합산 로열티가 최대 20%대 중후반에 이를 수 있는 셈이다. 이 경우 오파칼림이 평가 시나리오대로 미국에서 연매출 20억달러를 넘기더라도 이중 로열티 부담으로 실제 이익으로 남는 폭은 예상보다 줄어들 수 있다는 지적이다.2026-09-08 12:09:47차지현 기자
-
 식약처, K-바이오 중동 진출 지원…UAE 규제기관 연결[데일리팜=이탁순 기자] 식품의약품안전처(처장 오유경)는 국내 바이오기업의 UAE 시장 진출을 지원하기 위해 아랍에미리트(UAE) 의료제품 규제기관(EDE) 파티마 알 카비(Dr. Fatima Al Kaabi) 기관장을 비롯한 대표단 7명과 국내 업계 간 간담회를 8일 개최한다고 밝혔다. 식약처는 UAE와 바이오의약품 분야 규제협력을 강화하는 한편, 이를 국내 기업의 실질적인 중동시장 진출 기회로 연결하기 위해 UAE 진출을 희망하는 국내 바이오기업을 발굴·연계해 EDE와 직접 소통하는 자리를 마련했다. 간담회에는 식약처 안영진 바이오생약국장, EDE 기관장 Dr. Fatima Al Kaabi 등 대표단 7명, 그리고 바이오솔루션, 코아스템켐온, 차바이오텍, 오가노이드사이언스 등 국내 4개 기업이 함께 참석한다. 국내 기업들은 각 사의 주요 제품·기술과 UAE 진출 계획을 EDE 측에 직접 소개하고, UAE 진출에 필요한 허가·심사 등 규제 절차와 현지 시장 진입 과정에서 필요한 사항에 대해 질의응답을 진행할 예정이다. 아울러, EDE 대표단은 간담회에 이어 세포·유전자치료제(CGT) 연구시설 '바이오솔루션'을 방문한다. 대표단은 세포치료제 연구·분석 및 공정개발과 관련된 연구환경과 주요 연구시설·장비 등을 살펴보며 우리나라 첨단바이오의약품의 연구·개발 및 기술 수준을 직접 확인할 예정이다. 식약처는 "이번 방문이 우리 첨단바이오의약품의 우수한 기술력을 UAE 규제당국에 알리는 동시에, 국내 기업이 UAE 시장 진출에 필요한 규제정보를 직접 확인하는 기회가 될 것"이라며 "앞으로도 해외 규제기관과의 협력 네트워크를 우리 기업의 실질적인 수출 기회로 연결하는 현장 중심의 규제외교를 적극 추진해 K-바이오의 글로벌 시장 진출을 지원하겠다"고 밝혔다.2026-09-08 08:15:50이탁순 기자
-
 [전문가 칼럼] 정치권과 국회, 식약처는 답하라"김승원 "빨리 처리" 식약처장 "잘 챙기겠다"… 2주 후 승인". 조선일보 2026년 9월 3일자 기사 제목이다. 언론보도에 의하면, 2021년 당시 더불어민주당 국회의원 김승원은 당시 김강립 식품의약품안전처 처장에게 코로나19 치료제 관련 IND 신청을 승인해 달라는 부탁을 했고 2주 뒤 IND가 승인되었다. 얼마든지 있을 수 있는 일이라고 생각할 수 있겠다. 예를 들자면, 식약처에서는 이미 내부적으로 승인되어 있었고 김승원 의원의 승인 부탁과는 아무런 관계가 없다고 주장할 수 있을 것이다. 그런데 기사 말미에 보면 IND 승인 신청이 이루어진 뒤였지만, 김승원 의원에게 로비해 IND 승인을 받은 강모씨는 IND 신청자료를 조작하여 승인신청을 한 것으로 드러났고 결국 2024년 12월 배임 업무방해 사기미수 혐의 등으로 기소되어 1심에서 징역 3년 집행유에 5년을 선고받았다. 대단히 심각한 문제다. 우선 식약처는 강모씨 회사에 승인했던 IND를 즉각 취소하였을 것으로 믿는다. 이 문제는 강모씨의 처벌로만 끝날 문제가 아니다. 김승원 의원은 이재명 정권의 두번째 법무장관으로 지명을 받고 청문회를 거치면 이제 곧 법무부 장관이 된다. 한국 식약처는 엄격하기로 정평이 나 있다. 국내외 제약회사들과 바이오텍들은 한국 식약처의 엄격함과 원칙주의에 고개를 절레절레 흔든다. 국내 제약사와 바이오텍들 중에는 식약처 관문을 통과하지 못하고 많은 경우 미국으로 가서 미국 FDA에서 신약 임상시험 허가승인을 받고 임상시험을 하기도 한다. 글로벌 제약사와 바이오텍들 조차도 식약처 관문에 결국 손을 들고 포기하며 나가는 경우를 보기도 한다. 이렇게 호랑이 같은 식약처가 여당 국회의원이 한마디 부탁을 하면 속전속결주의로 임상시험 승인을 그것도 조작된 부실한 동물실험 데이터에도 불구하고 임상시험 허기신청서를 2주만에 승인했다. 엄격하기로 유명한 식약처가 조작된 동물실험 자료를 간과한 경우가 있었는지 모르겠다. 이런 식이라면, 앞으로 식약처가 추가자료를 요구하면서 IND 승인을 지연시키는 경우, 후원금 500만원을 여당 국회의원에게 내고 부탁해 식약처장에 로비하여 IND가 승인을 받으면 되지 커다란 비용을 투자해 가며 제대로 된 추가 동물실험자료 등을 준비할 이유가 있겠는가. 과학이 아니라 정치권력이 식약처와 제약산업을 좌지우지하기 시작하면 한국 제약 바이오의 미래는 어두워진다. 임상시험 승인신청을 하면 식약처는 IND자료를 면밀하게 검토해서 사람에게 투여해도 안전한가를 결정한다. 그렇게 면밀하게 심사 검토하더라도 임상시험 중에 사망하는 사고도 발생한다. 그런데 부실하게 심사하고 조작된 자료에 근거해 임상시험을 승인한다면 이는 임상시험 참여자를 위험에 ‘의도적’으로 빠트리는 행위다. 한국은 2003년 이래 세계적인 임상시험 국가로 명성을 떨쳐왔고 식약처의 신뢰도는 세계적이다. 한국에서 수행된 임상시험은 모든 선진국이 받아들인다. 그런데 김승원 의원의 식약처 로비는 임상시험에 침여하는 참여자를 위험에 빠트렸을 뿐만 아니라 한국 식약처의 국제적 명망과 신뢰 또한 땅에 떨어트리는 결과를 초래했다. 김승원 의원이 알고도 로비를 했다면 범죄행위를 한 것이고 모르고 로비를 하였다면 이는 정치인으로서 자격이 없는 것이다. 자신의 행위가 불특정 다수의 국민을 위험에 빠트리게 하는 행위를 아무 생각 없이 저지른 것이다. 김승원 의원의 로비 압박을 받고 IND를 승인한 김강립 전 처장과 식약처 담당자들 역시 책임을 회피할 수 없다. 가장 엄격한 기준과 원칙과 법에 따라야 할 IND 승인과정에서 법과 원칙과 기준을 무시하고 정치 권력에 굴복하였다는 사실은 용서받을 수 없다. 이런 식약처를 국민이 어떻게 신뢰할 수 있을까 하는 의문이 떠오른다. 지난 20수년간 식약처, 제약업계, 의료계, CRO업계가 모두 힘을 합쳐서 쌓아온 식약처와 한국 임상시험의 세계적 명성과 권위가 땅에 떨어지고 있다. 세계 경제 10대 강국인 한국에서 언론 탑 뉴스로 연일 보도되고 있는 식약처 로비 사건을 모든 나라들이 지켜보고 있을 것이다. 뉴욕 타임즈 등 선진국 언론에서 이번 사건을 보도하는 것은 시간 문제다. 선진국 규제기관도 현재 벌어지고 있는 상황을 눈여겨 보고 있을 것이다. 이렇게 추락하고 있는 우리나라 식약처와 임상시험에 대한 세계적 신뢰도, 신인도, 위상을 회복하기 위해 몇 가지 방안을 제안한다. 식약처는 김승원 의원의 로비를 받고 IND를 승인한 과정을 소상히 밝혀야 한다. 그리고 위법을 행한 담당자들은 그에 상응하는 책임을 져야 한다. 국회는 국정조사 또는 국정감사를 통해 식약처에 다른 로비가 있었는지 밝혀야 한다. 식약처를 개혁하여 구조적으로 정치권력에서 독립하고 임상시험 승인 과정과 승인 허가과정에 정치권력이 개입하지 못하도록 하는 장치를 마련해야 한다. 역대 정부는 바이오 강국을 만들기 위하여 막대한 투자를 해왔다. 그런데 그간의 이 모든 노력이 수포로 돌아가는 위기에 처해 있다. 정치권과 국회와 식약처는 과감하고 신속하게 움직여야 한다. 20여년 전, 중국이 땅에 떨어진 중국 규제당국과 임상시험의 평판을 회복하기 위한 사건이 있었다. 2007년 7월 중국 전 식약청장의 처형(사형 집행) 사건이다. 20년이 지난 오늘날 중국 제약 산업은 미국과 경쟁하고 있다. 당시 장관급(차관급) 직책인 국가식품약품감독관리국(SFDA)의 수장이었던 정샤오위(鄭篠萸) 전 국장은 제약회사들로부터 거액의 뇌물을 받고 불법으로 의약품 및 건강식품 제조를 승인해 준 혐의(뇌물수수 및 직무태만)로 기소되었다. 이 사건의 핵심 배경과 결과는 다음과 같다. 사형 선고 및 집행: 2007년 5월 29일 1심에서 사형 선고를 받았으며, 항소가 기각된 후 2007년 7월 10일 오전에 전격적으로 사형이 집행(처형)되었다. 1심 판결 후 불과 40여 일 만에 속전속결로 이루어졌다. 주요 혐의: 정샤오위는 재임 기간(1998~2005년) 동안 안전성이 입증되지 않거나 가짜인 가슴 성형 주사제, 항생제 등 수백 개의 의약품을 승인해 주는 대가로 649만 위안(당시 약 8억 원) 상당의 뇌물을 챙겼다. 인명 피해: 그가 검사도 없이 허가해 준 불량 의약품과 가짜 항생제 등을 복용한 환자들 중 최소 10명 이상이 숨지는 비극적인 사건이 발생했다. 처형의 정치·사회적 배경: 당시 중국산 치약, 애완동물 사료 등에서 유해 물질이 잇따라 검출되면서 중국산 식품 및 의약품 안전에 대한 전 세계적인 비난과 불신이 극에 달해 있었다. 이에 중국 당국은 국제 사회의 불신을 차단하고 강력한 부패 근절 의지를 보여주기 위해 고위 공직자였던 그를 이례적으로 빠르게 처형하는 초강수를 두었다.2026-09-07 12:05:21데일리팜
-
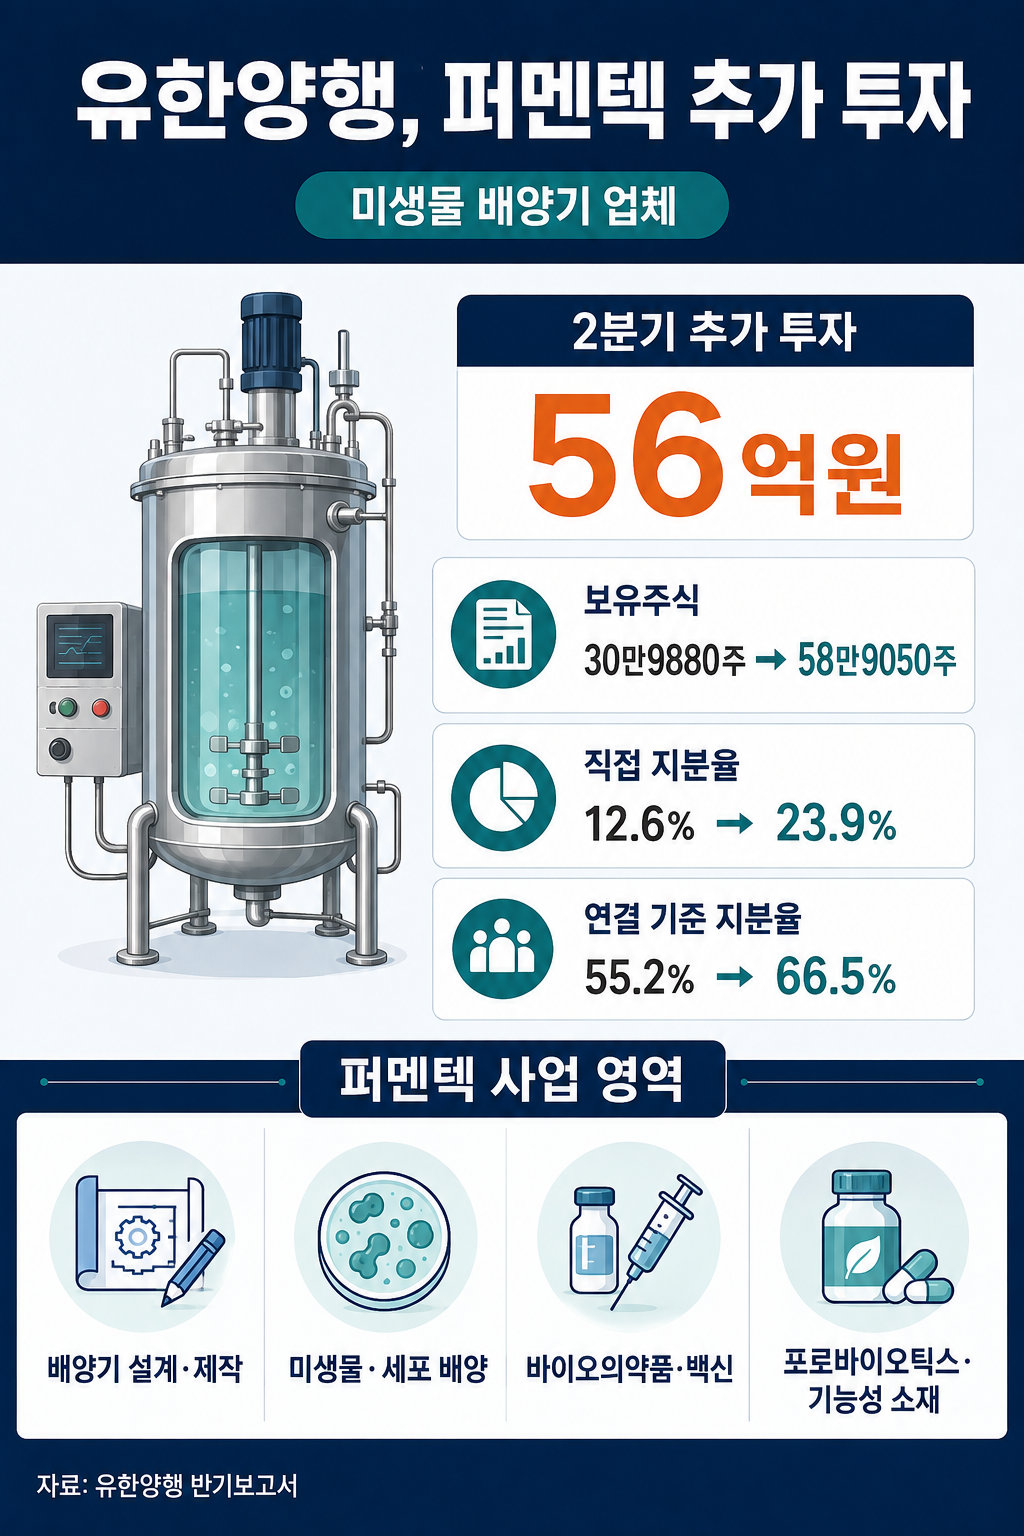 유한, 세포배양기 업체 퍼멘텍에 56억 투자…지분 24% 확대[데일리팜=이석준 기자] 유한양행이 올해 2분기 미생물 배양기 업체 퍼멘텍에 56억원을 추가 투자했다. 직접 지분율은 12.6%에서 23.9%로 높아졌으며 계열사 보유분을 포함한 연결 기준 지분율도 66.5%로 상승했다. 퍼멘텍은 미생물과 세포 배양에 사용되는 배양기와 관련 설비를 제작하는 업체다. 유한양행은 퍼멘텍을 통해 바이오의약품과 프로바이오틱스, 미생물 기반 기능성 소재 사업에 필요한 배양·생산 역량을 확보할 수 있다. 반기보고서에 따르면 유한양행은 올해 2분기 퍼멘텍 주식 27만9170주를 55억8300만원에 추가로 취득했다. 이에 따라 보유주식은 1분기 말 30만9880주에서 6월 말 58만9050주로 늘었다. 유한양행의 퍼멘텍 직접 지분율은 같은 기간 12.6%에서 23.9%로 11.3%포인트 상승했다. 보유주식 장부금액도 25억1100만원에서 80억9400만원으로 55억8300만원 증가했다. 이번 투자는 2분기에 집행됐다. 지난 5월 공시된 1분기보고서에는 퍼멘텍 주식 추가 취득 내역이 없었지만 8월 반기보고서에 관련 내용이 새로 반영됐다. 유한양행은 2023년 9월 퍼멘텍에 처음 투자했다. 최초 취득금액은 57억4700만원이다. 이번 추가 투자로 유한양행의 직접 지분율은 20%를 넘어섰다. 유한양행 계열사 유한메디카도 퍼멘텍 지분을 보유하고 있다. 유한양행과 유한메디카 보유분을 반영한 연결 기준 퍼멘텍 지분율은 지난해 말 55.2%에서 올해 6월 말 66.5%로 높아졌다. 연결 기준 보유주식은 135만7320주에서 163만6490주로 증가했다. 퍼멘텍은 2002년 설립된 미생물 배양기 제조업체다. 충북 청주시 오송읍에 생산시설을 두고 배양기 설계·제작과 배양공정 관련 사업을 진행하고 있다. 배양기는 미생물이나 동물세포를 일정한 온도와 산도, 산소 농도 등에서 증식시키는 설비다. 바이오의약품과 백신, 프로바이오틱스, 효소·아미노산 등 바이오 소재를 생산하는 초기 공정에 사용된다. 배양 대상과 생산 규모에 따라 설비를 설계하고 배양 조건을 안정적으로 유지하는 기술이 제품의 생산성과 품질에 영향을 미친다. 유한양행은 퍼멘텍을 통해 연구용 소규모 배양기부터 생산용 설비까지 바이오 제조공정에 필요한 장비 사업을 전개할 수 있다. 자체 연구개발 과정에서는 후보물질과 균주의 배양공정을 설계하고 생산 규모를 확대하는 과정에 퍼멘텍의 설비·공정 역량을 활용할 여지도 있다. 프로바이오틱스와 마이크로바이옴, 기능성 바이오 소재 분야로도 연결할 수 있다. 이들 사업은 유용 균주를 발굴한 뒤 대량 배양하고 분리·정제해 제품화하는 생산체계가 필요하다. 퍼멘텍의 배양 설비 역량은 균주 개발 이후 상업 생산으로 넘어가는 과정에 활용될 수 있다. 퍼멘텍은 최근 기존 바이오사업 조직을 별도 법인으로 분리했다. 퍼멘텍에서 프로바이오틱스 등을 담당하던 조직은 지난 7월 유한바이오텍으로 출범했다. 유한바이오텍 대표는 유한양행 생산본부장인 강대식 전무가 맡았다. 분할 이후 퍼멘텍은 배양기와 관련 설비 사업에 집중하고, 유한바이오텍은 프로바이오틱스 등 미생물 기반 바이오사업을 담당하는 구조다. 유한양행은 퍼멘텍의 배양 설비와 유한바이오텍의 미생물 사업을 각각 운영하며 바이오 제조와 제품화 영역을 넓힐 수 있게 됐다. 유한양행 반기보고서에 기재된 퍼멘텍의 올해 상반기 매출은 31억원이다. 같은 기간 12억원의 순손실을 기록했다. 6월 말 기준 자산은 372억원, 부채는 136억원으로 집계됐다.2026-09-03 11:58:47이석준 기자
-
 상반기 코스닥 바이오헬스 R&D 투자 확대…리가켐 1371억[데일리팜=차지현 기자] 올 상반기 주요 코스닥 상장 바이오·헬스케어 기업이 연구개발(R&D) 투자를 대폭 확대했다. 시가총액 상위 30개사 가운데 25곳이 지난해 같은 기간보다 R&D 비용을 늘린 것으로 나타났다. 리가켐바이오는 전통 제약사를 뛰어넘는 규모의 R&D 투자를 단행했고 알테오젠과 오름테라퓨틱, 에임드바이오 등 주요 신약개발 바이오텍도 투자액을 두 배 이상 늘렸다. 31일 금융감독원에 따르면 코스닥 시가총액 상위 30대 제약바이오·헬스케어 기업의 올 상반기 R&D 투자 비용은 총 6429억원으로 집계됐다. 지난해 상반기 4495억원과 비교하면 43.0% 증가한 규모다. 30개사 가운데 R&D 비용을 늘린 기업은 25곳이었다. 리가켐바이오, 알지노믹스, 알테오젠, HK이노엔, 보로노이, 오름테라퓨틱, 파마리서치, 삼천당제약, 에임드바이오, 올릭스, 동국제약, 큐리언트, 메지온, 오스코텍, 클래시스, 에스티팜, 디앤디파마텍, 펩트론, 리브스메드, 휴젤, 셀트리온제약, 인바디, 엘앤씨바이오, 케어젠, 네이처셀 등이 지난해 같은 기간보다 R&D 투자를 확대했다. 반면 에이비엘바이오와 씨젠, HLB, 큐리옥스바이오시스템즈, 제이에스링크 등 5곳은 R&D 비용이 감소했다. 상반기 가장 많은 R&D 투자를 단행한 곳은 리가켐바이오다. 리가켐바이오는 지난해 상반기 773억원에서 올 상반기 1371억원으로 R&D 비용을 77.4% 늘렸다. 1년 새 R&D 비용을 두 배가량 확대 집행한 셈이다. 리가켐바이오의 R&D 투자 규모는 국내 대형 제약사 R&D 투자비를 뛰어넘었다. 주요 제약사의 올 상반기 R&D 비용을 보면 한미약품 1255억원, 유한양행 1222억원, 대웅제약 1157억원, 종근당 1135억원, GC녹십자 859억원 순이다. 리가켐바이오의 상반기 R&D 비용은 제약사 중 가장 많은 금액을 집행한 한미약품보다도 9.2% 많다. 리가켐바이오는 더욱 활발하게 R&D 투자에 나선다는 계획이다. 앞서 리가켐바이오는 한 해 3000억원을 R&D 비용으로 집행하겠다고 발표한 바 있다. 이는 국내 상장 제약바이오 기업 중에서도 손꼽히는 규모다. 내 제약바이오 업계에서 R&D 투자가 가장 활발한 축에 속하는 셀트리온의 지난해 R&D 비용이 4824억원 수준이었다는 점을 고려하면 3000억원은 공격적인 목표치다. 이로써 리가켐바이오는 향후 3년 내 10개 이상 파이프라인의 임상시험계획(IND)을 승인받겠다는 목표다. 실제 R&D 성과도 속속 가시화하고 있다. 리가켐바이오는 최근 에이비엘바이오와 공동 개발해 시스톤 파마슈티컬스에 기술이전한 ROR1 표적 항체약물접합체(ADC) 후보물질 'LCB71'의 임상 데이터를 공개했다. 1차 치료 미만성 거대 B세포 림프종(DLBCL) 환자 31명을 대상으로 표준치료제 R-CHOP와 병용 투여한 결과 모든 용량군에서 객관적 반응률(ORR)과 완전관해율(CR)이 각각 100%를 기록했다. 다만 시스톤은 장기 유효성과 안전성 평가, 최적 용량·투여 주기 확정을 위해 현재 임상을 일시 중단하고 후속 개발 전략을 조정하고 있다. 리가켐바이오 다음으로 R&D 투자 규모가 큰 곳은 에이비엘바이오다. 에이비엘바이오는 올 상반기 488억원을 R&D 비용으로 집행했다. 이는 상반기 연결 매출 328억원의 148.8%에 해당하는 규모다. 이 회사의 R&D 투자액은 전년 동기와 비교했을 때 8.9% 줄었지만 이중항체 기반 신약개발 기업 특성상 여전히 높은 R&D 집약도를 유지했다. 알테오젠은 올 상반기 449억원을 R&D에 투입했다. 매출의 36.9%를 R&D 비용으로 투자한 것이다. 이 회사의 R&D 투자액은 지난해 상반기 216억원과 비교하면 두 배 이상 늘어난 규모다. 인간 히알루로니다제 기반 피하주사(SC) 제형 변경 플랫폼 'ALT-B4'와 바이오시밀러·후속 파이프라인 개발이 병행되면서 R&D 투자가 확대된 것으로 보인다. HK이노엔의 올 상반기 R&D 비용은 437억원으로 지난해 같은 기간보다 13.2% 증가했다. 이 회사는 위식도역류질환 신약 '케이캡'(성분명 테고프라잔)을 통해 확보한 현금창출력을 다시 R&D에 투입하며 후속 성장동력 확보에 힘을 쏟고 있다. 특히 비만·대사질환을 중심으로 후속 신약 파이프라인 강화에 집중하고 있다. 보로노이도 R&D 비용을 지난해 상반기 214억원에서 올해 417억원으로 95.4% 늘리며 상위권에 이름을 올렸다. 이 회사는 올 상반기 누적 매출이 0원에 그쳤다. 그러나 매출 공백에도 임상과 후보물질 개발을 위한 투자를 지속하면서 상반기 R&D 비용이 400억원을 넘어섰다. 씨젠은 올 상반기 261억원을 R&D에 투입했다. 전년 동기 336억원과 비교하면 22.2% 감소했다. 오름테라퓨틱은 같은 기간 118억원에서 246억원으로 108.4% 늘렸다. 파마리서치 역시 171억원에서 239억원으로 40.3% 증가했다. 삼천당제약의 R&D 투자 증가세도 두드러졌다. 삼천당제약은 지난해 상반기 44억원에서 올해 217억원으로 R&D 비용을 390.3% 늘렸다. 에임드바이오도 지난해 상반기 58억원에서 올 상반기 206억원으로 R&D 투자액이 254.8% 증가했다. 에임드바이오는 남도현 삼성서울병원 신경외과 교수가 2018년 설립한 ADC 전문 신약개발 바이오텍이다. 이 회사는 2024년 말 미국 바이오헤븐에 FGFR3 표적 항암 후보물질 'AMB302'를 기술이전했고 작년 6월 SK플라즈마와 ROR1 표적 항암 후보물질 'AMB303'에 대해 공동개발·기술이전 계약을 맺었다. 이어 같은 해 10월 글로벌 제약사 베링거인겔하임과 차세대 ADC 후보물질에 대해 최대 1조4000억원 규모 추가 기술이전 계약을 체결하면서 3종의 전임상 단계 ADC 자산을 모두 이전하는 쾌거를 이뤘다. 올릭스와 동국제약, 큐리언트, 메지온, 오스코텍 등도 상반기 R&D에 150억원 이상을 쏟았다. 올릭스는 185억원, 동국제약은 173억원, 큐리언트는 165억원을 각각 집행했다. 메지온은 158억원을 투입하며 전년 동기보다 R&D 투자를 128.6% 늘렸고 오스코텍도 전년 동기 대비 20.6% 증가한 150억원을 R&D 비용으로 집행했다. 알지노믹스의 투자 확대 폭도 눈에 띈다. 알지노믹스는 지난해 상반기 57억원이던 R&D 비용을 올 상반기 135억원으로 137.5% 늘렸다. 같은 기간 펩트론도 76억원에서 96억원으로 25.9% 확대했고 리브스메드는 62억원에서 94억원으로 51.5% 늘렸다. 제품 매출을 기반으로 성장하는 바이오·헬스케어 기업도 R&D 투자를 꾸준히 확대했다. 클래시스는 106억원에서 146억원으로 R&D 비용을 37.3% 늘렸다. 휴젤은 72억원에서 87억원으로 21.2%, 셀트리온제약은 70억원에서 84억원으로 20.0% R&D 투자액이 증가했다.2026-08-31 11:58:02차지현 기자
-
 테라젠바이오, AI 암백신 TB101…췌장암 임상근거 확보[데일리팜=황병우 기자]테라젠바이오는 독자 개발한 AI 기반 항암백신 플랫폼 TB101을 앞세워 개인 맞춤형 mRNA 치료용 암백신 개발을 가속화하고 있다고 26일 밝혔다. 회사는 최근 췌장암 환자 대상 전향적 임상연구 중간 결과와 독자 mRNA 구조 설계, 국내외 핵심 특허를 기반으로 국산 암백신의 글로벌 상용화 가능성을 높이겠다는 계획이다. TB101은 환자별 암 유전체 변이를 분석해 신항원을 예측하고, 이를 기반으로 개인 맞춤형 암백신을 설계하는 플랫폼이다. 암세포에서 발생한 변이 단백질 가운데 면역 반응을 유도할 가능성이 높은 신항원을 찾아 환자의 T세포 반응을 유도하는 방식이다. 테라젠바이오는 자체 유전체 빅데이터 서비스 플랫폼 딥오믹스를 통해 변이 검출부터 백신 설계까지 이어지는 분석 체계를 구축했다. 암조직 유전체 분석에서는 식품의약품안전처 임상시험 검체 검사실 인증과 미국 병리학회 인증을 확보했다. 회사는 포르말린 고정 임상 샘플 특화 전처리 기술과 자체 알고리즘을 통해 손상된 DNA로 인한 시퀀싱 오류를 줄이고 실제 변이를 보존하는 데 초점을 맞췄다. 회사에 따르면 해당 알고리즘은 FFPE 샘플에서 시퀀싱 오류 96.3%를 제거하고 실제 변이 93.1%를 보존했다. 신항원 예측 알고리즘 딥오믹스 네오는 변이 데이터 중 실제 면역 반응을 일으킬 가능성이 높은 에피톱을 선별하는 데 활용된다. 테라젠바이오는 TESLA 컨소시엄 데이터를 활용한 비교에서 백신 디자인에 필요한 상위 20개 후보 선정 기준 양성률 55%를 기록했다고 설명했다. 현재 진행 중인 췌장암 환자 대상 전향적 임상연구에서도 중간 결과를 확인했다. 총 20명 환자를 목표로 하는 연구에서 중간 평가 대상 환자 7명 전원에게서 알고리즘이 예측한 최상위 후보군 중 실제 T세포 면역 반응을 유도하는 면역원성 신항원이 확인됐다는 설명이다. 테라젠바이오는 mRNA 구조 설계에서도 차별화를 추진하고 있다. 회사는 UTR, 신호 펩타이드, 타깃팅 도메인, 링커 등을 최적화한 독자 mRNA 구조 설계를 완료했으며, 한국과 일본 등에서 관련 핵심 특허 9건을 단독 확보했다. 개인 맞춤형 mRNA 암백신은 기존 면역치료의 한계를 보완할 수 있는 차세대 치료 접근법으로 주목받고 있다. 특히 수술 후 남아 재발 원인이 될 수 있는 미세잔존암을 겨냥하는 보조요법이 주요 적용 영역으로 꼽힌다. 췌장암 등 악성 고형암은 표준치료 이후에도 재발 위험이 높다. 테라젠바이오는 mRNA 암백신이 초기 단계에서 T세포 면역 반응을 유도해 미세잔존암 제거를 돕고, 장기적으로 완치율 개선과 치료 부담 완화에 기여할 수 있을 것으로 기대하고 있다. 백순명 테라젠바이오 CEO 겸 CTO는 "췌장암 환자 대상 전향적 임상연구 성과는 지난 수년간 연구개발 끝에 얻어낸 결실이며, 우리의 신항원 분석 및 설계 정확도는 글로벌 최고 수준에 견줄 만하다"고 말했다. 이어 "독자적인 mRNA-LNP 플랫폼과 신항원 예측 경쟁력을 바탕으로, 미개척 영역인 글로벌 개인 맞춤형 암백신 시장에서 한국 바이오텍의 기술적 경쟁력을 증명할 것"이라고 밝혔다. 한편 테라젠바이오는 2020년 테라젠이텍스에서 물적분할했으며, 현재 테라젠이텍스가 지분 99%를 보유하고 있다.2026-08-26 14:10:58황병우 기자
-
 작년 국정감사 재평가 거론 약제, 희귀약 지정 해제 기로[데일리팜=이탁순 기자] 지난해 국정감사에서 효능 논란이 제기됐던 주요 면역증강 주사제들이 임상재평가 진입의 선결 과제인 '희귀의약품 지정 해제' 기로에 섰다. 식품의약품안전처가 지난 21일 중앙약사심의위원회(중앙약심) 자문회의를 열고 관련 심의를 진행하면서 결국 임상재평가 단계로 넘어갈지 관심이 쏠리고 있다. 이번 논의 대상은 희귀의약품으로 지정돼 있는 비스쿰알붐(40개 품목, 엘비아브노바·다림바이오텍·하스피케어)과 이뮤노시아닌(2개 품목, 비오신코리아) 주사제다. 두 제제는 싸이모신알파1(26개사 허가)과 함께 한국보건의료연구원(NECA)의 의료기술재평가 및 국정감사에서 비급여 과다 처방과 효능 입증 부족 지적을 받았다. 현행 규정상 희귀의약품은 임상재평가 대상에서 제외된다. 이에 식약처는 두 성분의 대상 질환 유병인구가 희귀의약품 지정 기준인 '2만 명 이하'를 초과했다고 보고 지정 해제를 위한 중앙약심 자문을 거쳤다. 중앙약심에서 실제 지정 해제가 권고됐는지는 안갯속이다. 관련 업체는 중앙약심의 결론에 따라 임상재평가 추진 여부 자체가 갈릴 수 있어 긴장감이 역력한 모습이다. 식약처는 신중한 모습을 보이고 있다. 식약처 내부에서도 암 환자 비급여 처방과 같은 '허가 외 사용(오프라벨)' 억제를 명분으로 기존에 공인된 허가 적응증의 임상재평가를 추진하는 것은 행정 목적과 수단이 맞지 않아 비합리적이라는 회의론이 적지 않다. 당초 국감 지적에 떠밀려 재평가 카드를 검토했으나, 규제 실효성 측면에서 식약처의 추진 의지가 그리 강하지 않다는 분석이 나온다. 제약업계의 반발과 법적 대응 가능성도 부담이다. 문제가 된 2000억원 규모의 비급여 처방을 통제하지 못한 채, 막대한 비용이 드는 임상시험을 통해 기허가 효능을 재입증하라는 처분은 비례의 원칙에 위배된다는 입장이다. 업계 관계자들은 중앙약심 결과에 따라 식약처가 희귀약 지정 해제 및 임상재평가 지시를 강행할 경우, 과거 콜린알포세레이트 사례처럼 집행정지 가처분 신청과 행정소송 등 전면적인 사법 공방으로 비화할 가능성이 높다고 보고 있다. 이에 중앙약심의 최종 결과가 어떤 방향으로 공식화될지 업계의 시선이 집중되고 있다.2026-08-26 06:00:46이탁순 기자
-
 계약금 2위·10년 만의 재회…한미, 의미있는 기술수출 낭보[데일리팜=천승현 기자] 한미약품이 올해 들어 2건의 대형 신약 기술수출 계약을 성사시켰다. 일라이릴리에 이어 제넨텍과 빅딜을 체결하며 수천억원의 계약금을 확보했다. 제넨텍에 기술이전한 대사질환 신약 후보물질은 계약금과 계약 규모가 국내 제약바이오산업 역대 2위에 해당할 정도로 초대형 계약이다. 단일 과제로는 역대 최대 규모를 경신했다. 한미약품은 일라이릴리와 제넨텍과 각각 11년, 10년 만에 새로운 신약 기술수출을 체결하며 글로벌 무대에서 연구개발(R&D) 역량의 건재함을 과시했다. 한미약품, 제넨텍에 신약 기술수출...계약금 역대 2위, 단일 과제로는 최대 규모 25일 업계에 따르면 한미약품은 로슈 그룹의 자회사 제넨텍과 대사질환 치료 신약 후보물질 ‘HM17321’의 독점 라이선스 계약을 체결했다. HM17321은 한미약품이 자체 개발한 비인크레틴(non-incretin) 계열 UCN2 (Urocortin-2) 유사체로, 체중 감량과 근육 보존을 동시에 구현할 수 있는 계열 내 최초 신약(First-in-Class)을 목표로 개발되고 있다. 기존 GLP-1 기반 인크레틴(incretin) 계열 비만 치료제는 유의미한 체중 감량 효과를 보였지만, 치료 과정에서 제지방량 감소가 동반된다는 점이 한계로 지적돼 왔다. 비임상 연구에서 HM17321은 단독 투여는 물론 GLP-1 계열 치료제와 병용 투여 시에도 체중 감량 효과와 체성분 개선 측면에서 우수한 결과를 확인했다. 펩타이드(peptide) 기반 치료제로 개발돼 향후 인크레틴 계열 치료제와의 고정용량복합제(FDC) 개발 및 병용 치료 전략으로의 확장 가능성도 기대된다. 이번 계약에 따라 한미약품은 제넨텍으로부터 1억 9000만달러(2850억원)의 선급금을 수령한다. 총 계약 규모는 향후 임상 개발, 규제 승인 및 상업화 마일스톤을 포함해 최대 23억 500만달러(약 3조 500억원)에 이른다. 또한 한미약품은 제품 출시 이후 별도의 로열티를 수취할 예정이다. 한미약품이 제넨텍으로 확보한 계약금은 지난해 영업이익 2578억원보다 많은 금액이다. 국내 제약바이오기업의 신약 기술수출 역사상 두 번째 규모에 해당한다. 역대 국내 제약바이오기업 기술수출 계약금 최대 기록은 한미약품이 보유하고 있다. 한미약품은 2015년 11월 사노피와 당뇨신약 3종(에페글레나타이드·지속형인슐린·에페글레나타이드+지속형인슐린)의 기술이전 계약을 맺었다. 계약금은 4억 유로 규모였다. 추후 수정 계약을 통해 계약금은 2억400만 유로로 축소됐지만 여전히 계약금 1위를 기록 중이다. 한미약품이 제넨텍에 기술수출한 HM17321의 선급금과 최대 계약 규모를 사노피와 맺은 당뇨신약 3종과 비교하면 단일 과제로는 역대 신기록으로 평가된다. 국내 개발 신약 중 해외에서 가장 왕성한 성과를 보이는 항암신약 렉라자의 기술수출 계약금 5000만달러보다 4배 가량 많은 규모다. 한미약품은 올해 들어 국내 제약바이오기업 역대 계약 규모 상위권에 해당하는 초대형 기술수출을 연거푸 성사시켰다. 한미약품은 지난 6월 일라이릴리와 바이오신약 후보물질 ‘소네페글루타이드’의 개발, 제조 및 상업화를 위한 라이선스 계약을 체결했다. 이 계약으로 한미약품은 릴리로부터 확정 계약금 7500만달러(약 1100억원)를 확보했다. 임상 개발, 규제 승인 및 상업화 마일스톤 달성 시 최대 11억8500만 달러(약 1조8000억원)를 추가로 수령할 수 있다. 제품 출시 이후에는 별도의 로열티를 받는 내용이 계약 조건에 포함됐다. 소네페글루타이드는 한미약품이 독자적으로 보유한 바이오의약품 지속형 플랫폼 기술인 랩스커버리가 적용된 신약 후보물질이다. 한미약품은 글루카곤 유사 펩타이드-2 (GLP-2)의 장 성장 촉진, 염증 완화, 장 점막 보호 및 재생 등 생물학적 효과에 주목해 다양한 비임상 연구를 진행했다. 현재 단장증후군(Short Bowel Syndrome)을 적응증으로 글로벌 임상2상이 진행 중이다. 일라이릴리에 기술수출한 소네페글루타이드 역시 계약금 순위로 역대 10위권 이내에 포함되는 규모다. 한미약품이 2015년 얀센에 넘긴 지속형비만당뇨치료제(1억500만달러)가 이번에 제넨텍에 기술수출한 HM17321에 이어 역대 3위 계약금이다. SK바이오팜이 2019년 2월 아벨 테라퓨틱스와 뇌전증치료제 '세노바메이트'의 기술이전 계약을 체결하면서 받은 계약금 1억달러가 역대 4위에 해당한다. LG화학, 리가켐바이오, 오름테라퓨틱 등의 신약 기술수출 계약금 1억 달러도 역대 계약금 3위에 이름을 올렸다. LG화학은 2024년 1월 미국 리듬파마슈티컬스와 희귀비만증신약 LB54640의 기술이전 계약을 체결했다. 계약 조건은 계약금 1억 달러를 포함해 최대 계약 규모는 3억 500만 달러에 달했다. 리가켐바이오는 2023년 12월 얀센 바이오텍과 ‘LCB84’의 개발과 상용화에 대한 기술이전 계약을 체결했다. 계약 조건은 선급금 1억 달러를 포함해 단독개발 권리행사금 2억 달러, 개발과 허가 및 상업화 등 단계별 마일스톤을 포함해 최대 17억 달러 규모다. 지난 2023년 11월 오름테라퓨틱은 BMS와 신약 후보물질 ORM-6151의 기술수출 계약을 체결했다. 계약금 1억 달러를 포함해 최대 계약 규모는 1억8000만 달러다. 종근당은 2023년 11월 노바티스와 신약 후보물질 CKD-510의 기술수출 계약을 체결했는데 반환 의무 없는 계약금은 8000만 달러로 역대 7위에 해당한다. 개발과 허가 단계에 따른 마일스톤 12억2500만 달러를 포함하면 계약 규모는 최대 13억500만 달러에 이른다. CKD-510은 종근당이 연구개발한 신약후보 물질로 선택성이 높은 비히드록삼산 플랫폼 기술이 적용된 HDAC6 억제제다. 한미약품은 2016년 제넨텍과 체결한 RAF표적항암제 기술수출 계약으로 계약금 8000만달러를 받았다. 에이비엘바이오는 2022년 1월 사노피 자회사 젠자임과 파킨슨 등 퇴행성뇌질환 치료 이중항체 후보물질 ABL301의 기술이전 계약을 체결하면서 반환 의무 없는 계약금 7500만달러를 확보했다. 릴리 11년·제넨텍 10년 만에 기술수출 재회...기술료 수익 껑충 한미약품이 2016년 이후 신약 기술수출이 왕성하지는 않았지만 지속적으로 성과를 내고 있다는 점도 고무적인 현상이다. 한미약품은 지난 2020년 8월 MSD에 대사이상 지방간염(MASH) 신약 에피노페그듀타이드를 기술수출했다. 에피노페그듀타이드는 인슐린 분비 및 식욕억제를 돕는 GLP-1과 에너지 대사량을 증가시키는 글루카곤을 동시에 활성화하는 이중작용 치료제다. 얀센으로부터 권리가 반환된 GLP-1 기반 이중작용제를 1년만에 MSD에 다시 이전했다. 한미약품은 이 계약으로 계약금 1000만달러를 수령했다. 총 기술수출 규모는 8억7000만달러에 이른다. 2021년 11월에는 미국 앱토즈 바이오사이언스에 급성골수성 백혈병(AML) 치료 신약으로 개발 중인 FLT3억제제 ‘HM43239’를 기술수출 했다. 이 계약으로 한미약품은 앱토즈로부터 확정된 계약금 1250만 달러(약 150억원)를 500만 달러의 현금과 750만 달러 규모의 앱토스 주식으로 나눠 받았다. 한미약품이 일라이릴리, 제넨텍과 각각 11년, 10년 만에 또다시 기술이전 인연을 맺었다는 점도 이채로운 이력이다. 한미약품은 2015년 릴리에 계약금 5000만 달러를 받고 BTK저해제 포셀티닙을 기술이전했다. BTK 저해제는 B세포 성장에 핵심 역할을 담당하는 브루톤티로신키나아제(Bruton's Tyrosine Kinase) 단백질을 저해하는 기전의 약물이다. 릴리는 2019년 1월 류마티스관절염 환자 대상 임상 2상에서 유효성을 입증하지 못했다는 이유로 포셀티닙의 권리를 반환했다. 한미약품은 2021년 10월 노보메디슨(전 지놈오피니언)과 공동개발 계약을 맺고 포셀티닙을 혈액암치료제로 개발 중이다. 한미약품이 지난 2016년 제넨텍에 계약금 8000만달러를 받고 기술수출한 벨바라페닙는 상업화 임상시험이 더디게 진행 중이다. 한미약품은 지난 2월 식품의약품안전처로부터 벨바라페닙의 국내 임상 2상시험계획서(IND)를 승인받으며 국내 개발을 독자적으로 시도 중이다. 벨바라페닙은 종양 세포의 성장과 증식에 관여하는 미토겐 활성화 단백질 키나아제 경로 중 RAF 및 RAS 유전자 돌연변이를 타깃해 억제하는 경구용 표적 항암제다. 신약 기술수출 이후 반환 등의 악연을 겪었지만 R&D 역량을 입증하며 협업 관계를 다시 유지하는 셈이다. 한미약품의 대형 신약 기술수출 계약 성사는 대규모 기술료 수익을 의미한다. 한미약품은 지난 2분기에 릴리로부터 계약금을 수령하며 기술료 수익이 1128억원을 기록했다. 작년 2분기 22억원에서 1년 만에 50배 이상 치솟았다. 지난 1분기 기술료 수익은 1억원에 불과했다. 한미약품의 2분기 기술료 수익은 2015년 4분기 3944억원을 기록한 이후 11년 만에 최대 규모다.2026-08-25 06:00:56천승현 기자
-
 정규직 약사 채용 / 주말약사 채용
-
 QA Manager 채용 (약사 면허 소지자)
-
 의약품안전정보본부장 채용 재공고
-
 [H+양지병원] 약제팀 야간 약사 모집 (파트타임)
-
 약제부 약사 모집(야간약사)
-
 지방시간선택제임기제(나급) 공무원 채용
-
 은평성모병원 2027년도 신입약사 공개채용
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 가천대길병원 약제부 야간약사(계약직) 채용
-
 고신대학교복음병원 2027년 신규약사 모집공고
-
 병원에서 근무할 약사를 모십니다.
-
 충북 음성) 제조관리 약사 채용(풀타임)
-
 전략기획/학술 약사 채용 (정규직)
-
 정규직·토요·야간약사 채용 공고
-
 향남공장 OQA 품질약사 채용 (신입/경력 무관)
-
 평택공장 제조관리약사 채용(파트타임가능)
-
 세종공장 품질관리약사 경력 채용
-
 개발본부 RA팀장 경력 채용
-
 [제뉴파마] PV 직무 신입/경력사원 모집
-
 강릉아산병원 약사 모집
-
 2026년 하반기 한미그룹 공개채용
-
 임상PM/제제개선/건기식개발담당 채용
-
 원내 약국 약사 채용공고
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
-
 오산한국병원 육아휴직 대체 약사(계약직) 구인
-
 요셉의원 병원약사 채용 공고
-
 '정규직 약사' '주말약사' 채용
-
 [일산백병원] 약제부 정규직(신규) 비정규직(야간/주말당직)약사 모집 공고
약국e몰
오늘의 TOP 10
- 1"비대면 처방은 정산 불가"…제약사들 CSO 수수료 빗장
- 2'아젤리아' 돌풍에 제네릭 봇물…약국은 판매가 책정 고심
- 3약사회 임총, 새 비대위 구성 부결…찬성 43%, 반대 55%
- 4처방과 다른약 조제했는데 '무죄'…오조제 어디까지 처벌받나
- 5다국적사 전유물이었던 '공격적 특허 방어', 국내사로 확산
- 6권영희 "소통 부족 반성…현 비대위에 힘 실어달라"
- 7알보젠, '유로박솜' 인수 마무리…비뇨기 포트폴리오 강화
- 8이연제약, 무이자 210억 조달…충주공장 사업 확대 탄력
- 9약사회 비대위, 상비약 확대 대응 강화…플랫폼 제보 채널도
- 10상폐 벼랑 끝 바이오 '숨통'…시총 미달 퇴출 불씨 여전
-
상품명최고최저평균
-
게보린(10정)4,0003,3003,767
-
노스카나겔(20g)22,00018,00020,851
-
베나치오에프액(75ml)1,000800994
-
머시론정(21정)10,0008,5009,684
-
닥터베아제정(10정)3,5003,0003,409